历时两年,亿纬锂能50亿元的可转债融资在去年年底获得批复。
自2015年起,亿纬锂能的融资步伐明显加快,累计定增金额超过140亿元,主要用于扩产,尤其与新能源汽车动力电池相关;与之对应的是,公司的业绩也迎来了狂飙,不过资金压力仍然不低。
去年前三季度,亿纬锂能录得营收、净利双降的成绩,主要与动力电池业务有关,何时回暖仍有待观察。
50亿融资获批
2024年12月27日,亿纬锂能公告称,公司向不特定对象发行可转换公司债券获得证监会同意注册批复,批复自同意注册之日起12个月内有效。
这意味着亿纬锂能发行可转债计划基本尘埃落定了。

据短平快解读了解,亿纬锂能可转债计划发行方案最早可追溯至2022年12月,期间经过修改,多次遭到审核问询,在去年11月才通过深交所上市委员会审核通过,并于同月披露注册稿,直至本次获得证监会批复。
融资历程还是较为曲折。
据悉,本次亿纬锂能预计募集资金数额不超过50亿元,扣除发行费用后,将全部用于23GWh圆柱磷酸铁锂储能动力电池项目、21GWh大圆柱乘用车动力电池项目,总投资额分别为54.74亿元、52.03亿元,拟以募集资金投入额分别为31亿元、19亿元。

需要注意的是,亿纬锂能的一开始的融资金额是70亿元,经过修改后降低至如今的50亿元。
换而言之,亿纬锂能要扩产,那么行业前景如何?
动力电池方面,根据EVTank数据,2022年、2023年,全球动力电池出货量分别为684.2GWh、865.2GWh,同比分别增长84.4%、26.5%。据SNEResearch数据,2024年上半年全球动力电池装机量约为364.6GWh,同比增长22.3%。
储能电池方面,根据EVTank数据,2022年、2023年,全球储能锂电池产业出货量分别为159.3GWh、224.2GWh,同比分别增长140.3%、40.7%,预估2025年将逼近500GWh。
一言蔽之,动力电池、储能电池未来前景光明。
亿纬锂能表示,本次募投项目是公司贯彻发展战略,充分利用技术、市场、产品品质、品牌和服务等方面的优势,顺应历史发展趋势,阶段性满足下游客户需求,进一步强化规模生产效应的必然选择。
锂电行业的扩产周期并不短,但随之而来的产能消化问题引起关注。
2021年至2023年,亿纬锂能的动力储能锂离子电池产能利用率分别为96.14%、92.82%和72.92%,呈现下滑态势。
具体到产能,亿纬锂能2023年产能为84WGh,预计到2025年公司投产项目释放产能126GWh,合计达到210GWh,预计至2027年现有产能与新增释放产能之和将达到328GWh,公司称相关扩产项目均为响应下游客户需求而建,公司产能规划与建设进度与客户需求较为一致。
2021年至2023年,亿纬锂能的在建工程合计分别为33.62亿元、132.98亿元、140.53亿元,去年前三季度为101.98亿元;同时期的固定资产合计分别为83.21亿元、108.57亿元、217.48亿元,去年前三季度为276.56亿元。
数据背后,亿纬锂能不断扩产,目前公司已经形成广东惠州、湖北荆门及武汉、浙江宁波、江苏启东及盐城、四川成都龙泉驿及简阳、云南玉溪及曲靖、辽宁沈阳、匈牙利、马来西亚等13个生产基地。

融资步伐加快
亿纬锂能成立于2001年,以消费电子起家,近年来由于踩中了新能源汽车的风口,大力发展动力电池技术,让公司迎来了飞速发展,在2009年10月成功登陆创业板。
因为发力动力电池的缘故,亿纬锂能自2015年以来的融资动作颇为频繁,其中定向增发成功四次,具体来看,在2015年11月通过定增募集资金净额5.86亿元,用于高性能锂离子电池项目。
2019年5月,公司通过定增募集资金净额24.67亿元,用于荆门亿纬创能储能动力锂离子电池项目、荆门亿纬创能储能动力锂离子电池项目。
2020年11月,公司通过定增募集资金净额24.77亿元,用于面向TWS应用的豆式锂离子电池项目、面向胎压测试和物联网应用的高温锂锰电池项目、面向胎压测试和物联网应用的高温锂锰电池项目以及补充流动资金。
2022年12月,公司通过定增募集资金净额89.74亿元,用于乘用车锂离子动力电池项目、HBF16GWh乘用车锂离子动力电池项目以及补充流动资金。
2022年的定增中,参与定增的投资者分别是亿纬锂能控股股东西藏亿纬控股、实际控制人骆锦红、刘金成。

除了定增之外,亿纬锂能还通过发行可转债的方式进行融资,在2021年11月通过境外全资孙公司在香港公开发行3.5亿美元的可交换债券,期限为五年,票面利率及投资者收益为0.75%,在去年12月底提前赎回并摘牌。

若上文通过审批的50亿元可转债计划顺利实施,亿纬锂能近年来的融资金额预估超过200亿元。
即使如此,因为快速扩张,公司的资金压力并不轻,截至去年前三季度末,公司的资产负债率为60.35%,其中总现金流(货币资金+交易性金融资产)为149.38亿元,而短期借款、一年内到期的非流动负债分别为13.49亿元、63.42亿元,另外还有157.93亿元的长期借款。
有息负债的增长,让公司利息支出快速增长,例如2019年为1.16亿元,而2023年为4.79亿元,去年三季末为4.51亿元,侵蚀了企业利润。

此外,公司控股股东亿纬控股,实际控制人刘金成、骆锦红均有大量股票处于质押中,截至去年12月24日,分别质押3.52亿股、3871万股、1020万股,合计质押4.01亿股,占其持股比例49.19%。

从回报股东层面来看,亿纬锂能上市累计派现21.24亿元,其中2023年分红10.2亿元,股利支付率25.19%,税前分红率1.33%。
考虑到公司快速扩张,资金需求高,分红金额较少也在意料之中,毕竟作为龙头的宁德时代近年的分红率也并不高。
业绩飞涨过渡至下滑
与融资大增相匹配的是,亿纬锂能近年来的业绩可用突飞猛进来形容,2015年的营业收入、扣非净利润分别为13.49亿元、1亿元,而2023年分别为487.84亿元、27.55亿元,累计分别增长约35倍、27倍。
增势之猛可见一斑。
细分来看,2021年至2023年,公司的营业收入增速分别为107.06%、114.82%、34.38%,2023年有所放缓;扣非净利润增速分别为66.96%、5.81%、2.23%,后两年主营业务的利润能力放缓十分明显。


去年前三季度,亿纬锂能实现营业收入340.49亿元,同比下滑4.16%;各个季度分别为93.17亿元、123.42亿元、123.9亿元,同比分别变动-16.7%、4.68%、-1.3%。

虽然收入有所下滑,但主营业务的盈利能力反而有所增长,公司的扣非净利润为25亿元,同比增长16%;各个季度分别为7.01亿元、7.98亿元、10.01亿元,同比分别增长14.63%、23.76%、11.38%。

需要关注的是,亿纬锂能去年前三季度的净利润为32.74亿元,同比下滑15.63%,且净利润已经连续三个季度下滑,同比分别下滑18.79%、15.14%、15.63%。

为何亿纬锂能的收入、净利润均下滑呢?
据短平快解读了解,亿纬锂能的收入主要来源于动力电池、储能电池以及消费电池,2023年收入占比分别为49.16%、33.5%、17.14%。
去年前三季度,公司动力电池的出货量20.71GWh,同比增长仅4.96%,公司称车市竞争压力不减,因部分乘用车大客户车型销量不及预期,电池装机量受到一定影响,呈现波动态势。
根据2024中报,动力电池收入为89.94亿元,同比大幅下滑25.79%,毛利率11.45%,同比下滑2.66%。
公司在三季报电话会议上表示,目前动力业务情况不理想,研发费用较高,但是产能利用率偏低,动力销售额没有做起来,动力电池盈利在盈亏平衡边缘。随着第四季度乘用车新车型、新客户的交付,四季度有望得到改善。
去年前三季度,储能电池出货量35.73GWh,同比增长115.57%,增长势头强劲;另外公司消费电池继续领跑,消费类小圆柱电池单月产销量突破1亿只。
上述两类产品在中报的收入分别为77.74亿元、48.49亿元,同比分别增长9.93%、29.75%;毛利率分别为14.38%、28.31%,前者同比下降1.25个百分点,后者同比上升7.01个百分点。

显而易见,亿纬锂能收入、净利润的下降是与动力电池业务不景气有着直接关联,毕竟该业务收入占比是最高的。
对比来看,宁德时代去年前三季度的营业收入、净利润分别为2590.45亿元、387.33亿元,前者同比下滑12.09%,后者同比大涨19.12%,收入表现虽然不如亿纬锂能,利润能力却是稳如泰山,无愧于行业一哥。
伴随着原材料价格的不断下跌,以及产能过剩、叠加新能源汽车行业价格战的影响,动力电池的价格不断下滑,直接冲击了动力电池企业的收入,且在短期内并没有看到趋好的迹象,未来仍有待观察。
(短平快解读-原创作品,未经许可,请勿转载!PS若稿件侵权或数据有误,请及时联系修正)
原文标题 : 50亿!可转债获批的亿纬锂能,业绩“刹车”
(来源:维科网)

相关推荐
-
国内卷不动了,出海才是未来?——中国新能源车的“下半场”
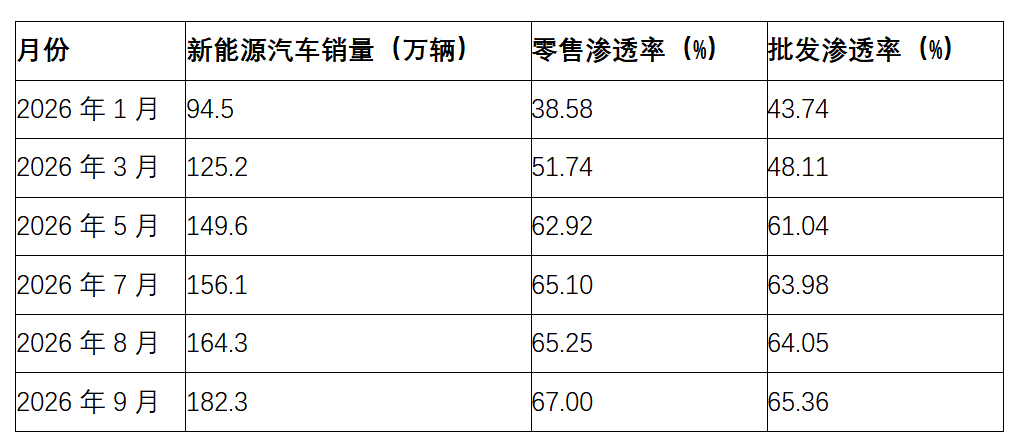
2026年,中国新能源汽车行业走到了一个微妙的历史节点。从Wind数据库的月度数据看,2026年新能源汽车渗透率逐月攀升,零售渗透率从1月的38.58%一路升至9月的67.0%,创历史新高(数据来源:Wind金融终端、乘联分会)。表:国内市场新能源汽车销量及渗透率数据来源:Wind金融终端、乘联分会具体到车企销量与格局方面,当前国内新能源汽车竞争格局已高度固化,呈现\“一超多强、强者恒强\”的特征。03全球最完整的产业链,是出海的\“底气\”中国新能源汽车之所以能在全球竞争中立于不败之地,根本在于其拥有全球最完整、最具韧性的产业链。据国际能源署预测,2026年全球新能源汽车销量将达2...
-
纳百川上半年营收增长28.58% 动力电池与储能双轮驱动
动力电池稳健增长,储能业务成第二增长极上半年,纳百川紧抓新能源产业机遇,两大核心业务板块齐头并进。纳百川精准把握液冷技术在大型储能系统中的渗透趋势,上半年储能电池领域实现收入1.96亿元,同比劲增36.04%,增速超越动力电池板块,成为拉动公司营收增长的重要引擎。产品配套供应蔚来汽车、小鹏汽车、理想汽车、零跑汽车、吉利汽车、长安汽车、广汽集团、长城汽车、上汽集团、东风日产、奔驰、大众、奇瑞汽车、赛力斯、丰田、现代等多家知名车企的多款热门车型。随着募投项目产能落地以及新兴应用场景的拓展,纳百川正向全场景热管理解决方案提供商加速进化,长期高质量发展空间广阔。
-
亿纬锂能在美遭起诉!中韩电池巨头"专利战"升级
在这里·读懂储能 LG新能源主张,亿纬锂能侵犯了其持有的五项美国专利。 文/王璟?编辑/杨倩 来源/太瓦储能 近日,全球电池行业再掀波澜。 美国当地时间,2026年7月21日,LG新能源有限公司(LG
-
23亿天价“分手费”!万亿巨头意欲何为?
在这里·读懂储能 “五年跨国联姻”宣告终结。 ?图源|盐图库 文|王璟?编辑|杨倩 来源|太瓦储能 2025年11月19日,亿纬锂能(300014.SZ)一纸公告,宣布与韩国电池巨头SK On完成一笔
-
深圳老板卖锂电池关键材料:年入35亿,全球第一,港股上市
作者丨铅笔道 祝枝杉 近日,深圳市星源材质科技股份有限公司(下称星源材质)向港交所递交了招股书,拟赴香港主板IPO上市。 星源材质是一家锂电池隔膜生产商,2016年在深交所创业板上市、2023年在瑞士
-
再融资50亿!亿纬锂能,逆势扩张
在行业供过于求的大背景下,亿纬锂能扩张的脚步却依旧没有停下。 11月8日,亿纬锂能发布公告称,公司向不特定对象发行的可转换公司债券获深交所通过。 据此前披露的募集说明书显示,本次亿纬锂能拟发行可转
-
核心技术只是上市“手段”?如鲲新材IPO能否“鱼跃龙门”
PREFACE编者按锂离子电池具有高能量密度、长寿命、轻量化、无记忆效应等优点,目前被广泛应用在电动汽车、电子产品和储能系统等多个领域。比如相比传统的铅酸电池,锂离子电池具有更高的能量密度、充放电效率和更长的使用寿命,因此成为电动汽车和混合动力汽车共同青睐的动力电池
-
千亿“镍王”第一个IPO:瑞浦兰钧登陆港交所,产能利用率不足一半仍融资扩产
撰文|大蔚 编辑|凯旋 今天,瑞浦兰钧正式在港交所挂牌上市。发行价为18.3港元,盘中最高涨至19.66港元,涨幅7.1%,收盘时回落至18.78元,当前市值为427.6亿港元。随着该公司的上市,有千亿镍王之称的65岁的青山集团创始人项光达也迎来了人生首个IPO