

2026年,中国新能源汽车行业走到了一个微妙的历史节点。一边是渗透率突破50%、月度销量占比连续三个月站上60%的"高光时刻",另一边却是全行业利润率跌破5%、超170款车型降价、部分车企"卖一辆亏一辆"的残酷现实。当国内市场从"增量蓝海"滑向"存量红海",越来越多的车企把目光投向海外——那里,还有一片渗透率不足20%的广阔天地。
01 渗透率破50%,却"量增利减":新能源车的"高光"与"隐忧"
先看一组最新数据。据中汽协统计,2026年9月我国新能源汽车产销分别完成181.4万辆和182.3万辆,同比分别增长12.2%和13.6%;月度新车销量占汽车总销量比重连续三个月突破60%,9月再创新高达到61.6%。前三季度,新能源汽车产销分别完成1248.3万辆和1247.2万辆,同比分别增长11%和11.1%,新车销量累计占比升至53.6%(数据来源:中汽协,2026年10月12日发布)。
从Wind数据库的月度数据看,2026年新能源汽车渗透率逐月攀升,零售渗透率从1月的38.58%一路升至9月的67.0%,创历史新高(数据来源:Wind金融终端、乘联分会)。
表:国内市场新能源汽车销量及渗透率
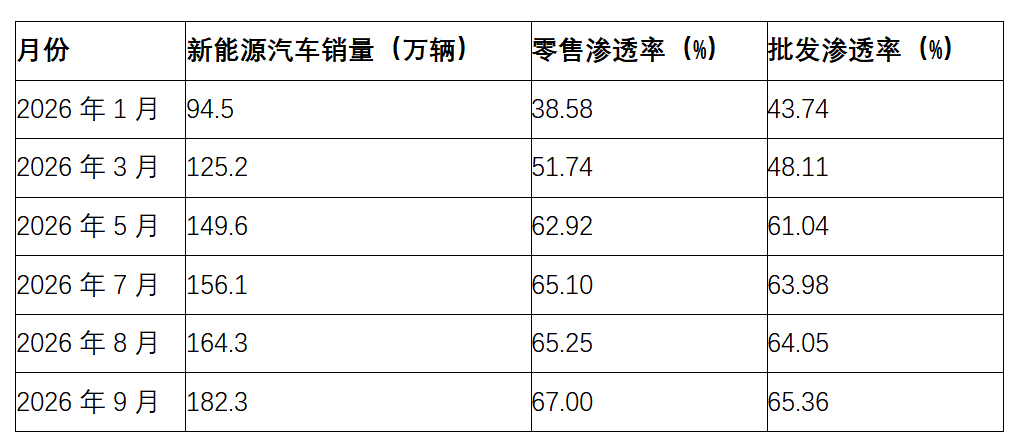
数据来源:Wind金融终端、乘联分会
具体到车企销量与格局方面,当前国内新能源汽车竞争格局已高度固化,呈现"一超多强、强者恒强"的特征。
比亚迪以绝对规模优势领跑,2026年1-8月零售销量144.83万辆,市场份额21.7%,稳居第一(数据来源:中汽协、中商产业研究院);吉利汽车凭借银河、极氪等品牌快速崛起,1-8月零售销量79.44万辆、市场份额11.9%,位列第二;长安汽车以43.94万辆、6.6%的份额升至第三。值得注意的是,零跑汽车凭借极致性价比强势突围,1-8月零售销量排名升至第四,同比大涨43.9%;特斯拉中国则跌至第六位,市场份额约5%。蔚来(+57.8%)、零跑(+43.9%)成为增速最快的头部玩家,而理想、长安、特斯拉、吉利、比亚迪等则出现零售销量同比负增长,行业"强者恒强"与"此消彼长"并存。
值得注意的是,行业集中度仍在持续提升。全球新能源汽车CR5占比超五成,中国市场CR8占比超八成,已有十余家中小品牌退出市场。业内判断,只有具备规模、技术与渠道优势的头部企业才能在规范化竞争中进一步扩大份额,中小企业若不形成差异化优势,将面临较大生存压力。
然而,繁荣的销量表象之下暗流涌动,车企盈利端分化明显。2025年,赛力斯以26.9%的毛利率遥遥领先,小鹏、零跑、蔚来毛利率分别提升至18.9%、14.5%和13.6%;而理想、比亚迪毛利率则出现下滑。零跑、岚图于2025年首次实现盈利,成为行业亮点。根据乘联分会秘书长崔东树2026年1月27日发布的《2025年汽车行业利润分析》,2025年,整体汽车行收入111796亿元(同比+7.1%),利润4610亿元(同比+0.6%),利润率仅约4.1%,低于下游工业企业5.9%的平均水平;2025年1-11月降价车型达173款,部分企业陷入'卖一辆亏一辆'的恶性循环。
至2026年,车企的盈利分化依旧。比亚迪以123.34亿元净利润稳居盈利榜首,毛利率18.85%反而小幅提升,剔除汇兑损益后主营业务利润实则优于去年同期;吉利核心归母净利润96.8亿元,同比劲增46%。而2025年的"盈利明星"赛力斯却由盈转亏,上半年净亏21.92亿元,毛利率从26.9%回落至23.30%;理想同样由盈转亏,净亏39.94亿元,毛利率近乎腰斩至9.55%。新势力阵营中,零跑以2.08亿元净利润成为唯一持续盈利者,连续三个半年度盈利;蔚来大幅减亏至8.60亿元(收窄92.7%),经调整净利润实现盈利;61小鹏仍亏31.21亿元。整体看,2026年上半年汽车行业利润率仅3.8%,创近10年新低,整车制造环节平均净利率仅1.5%,意味着价格战已经越来越无法换来总量的增长,"增量不增利"的困局正从头部车企向全行业蔓延。
正是看到了这种"内卷"对产业健康的侵蚀,监管层自2025年起密集出手。2026年2月,市场监管总局发布《汽车行业价格行为合规指南》;3月17日,工信部、发改委、市场监管总局三部门联合召开新能源汽车行业企业座谈会,明确"坚决抵制无序价格战";3月30日,市场监管总局发布通知,将新能源汽车列入综合整治"内卷式"竞争的重点行业。政策导向已从"支持规模化扩张"转向"规范高质量发展"。
02 告别"以价换量":向上做价值,向下做成本
理解新能源汽车行业的出路,首先要看清其商业模式的本质。过去近十年,中国新能源车走的是一条典型的"规模换市场"路径——通过补贴、价格战快速做大销量盘子,抢占市场份额。但这种模式的致命弱点在于:规模不等于利润,销量不等于价值。
数据显示,新能源汽车是资本密集型产业,研发投入大、规模效应明显。业内普遍认为,只有年销量超过10万辆的企业才能实现盈亏平衡,年销量超过100万辆的企业才能在供应链上获得议价权。2025年,比亚迪以460.2万辆销量稳居龙头,但净利润337.61亿元,同比下降18.82%;"蔚小理"中,理想汽车净利润同比大降85.84%,蔚来、小鹏虽营收增长却仍未摆脱亏损。
这说明,单纯依靠国内市场的"以价换量"已经走到尽头。真正的商业模式升级,不再取决于"卖得贵不贵",而在于能否构建可持续的盈利体系——这恰恰是两条截然不同、却同样成立的路径。
一条是"向上"的价值升级。 高端化不等于简单提价,而是通过技术、品牌、服务构筑真正的价值壁垒。比亚迪以"天神之眼"智驾、第五代DM混动实现技术平权,仰望、方程豹冲击百万级市场;华为鸿蒙智行以"生态+智驾"切入30万至百万元级豪华市场;理想靠"家庭场景+增程"、蔚来靠"换电+服务体系"实现差异化。它们的共同点,是用别人难以复制的技术或生态支撑溢价,而非单纯标高价。
另一条是"向下"的极致性价比。 零跑给出了教科书式的答案——2025年以59.7万辆登顶新势力销冠,净利5.4亿元成为继理想之后第二家年度盈利的新势力。它的秘诀不是压价,而是"全域自研+成本定价":核心零部件自研率超65%、零部件通用率高达88%、18个月累计降本超40%,让"高品质不再是高价的代名词"。零跑CEO朱江明将其定位为"车圈优衣库",用极致的成本管控在10-20万主流市场实现了"薄利多销"的可持续盈利。
可见,无论是"向上做价值"还是"向下做成本",本质都是摆脱对单一价格战的依赖,建立自己的护城河。
此外,还有一条大多国内车企正在布局与谋划的向外做出海的康庄大道,海外市场没有国内长期的价格战压力,单车盈利显著高于国内,成为车企摆脱内卷、实现"量利双升"的第二增长曲线。
03 全球最完整的产业链,是出海的"底气"
中国新能源汽车之所以能在全球竞争中立于不败之地,根本在于其拥有全球最完整、最具韧性的产业链。这条产业链可分为上、中、下游三大环节:
上游是锂、钴、镍等关键矿产资源及正极、负极、电解液、隔膜四大核心材料。这里聚集了天齐锂业、赣锋锂业等锂矿龙头,以及湖南裕能(磷酸铁锂正极)、恩捷股份(隔膜)、天赐材料(电解液)、贝特瑞(负极)等材料巨头。2025年,中国锂电池出货量占全球超65%,宁德时代以约37%的全球市占率蝉联榜首,形成"一超多强"格局。
中游是动力电池、电驱、电控、整车制造等核心环节。动力电池领域,宁德时代、比亚迪构成双寡头,中创新航、国轩高科、亿纬锂能组成第二梯队;电驱电控领域,比亚迪、特斯拉自供阵营与汇川技术、联合电子等第三方阵营并存,行业CR5达59.8%。
下游则是整车制造与后市场服务。2025年国内新能源汽车销量1649万辆,整车制造市场规模约3.5-4万亿元,是产业链的"总龙头";汽车后市场(保险、维修、充电、回收等)规模约2.3万亿元,正成为新的增长极。
正是这条覆盖"锂矿-材料-电池-整车-后市场"的完整链条,构成了中国新能源车出海的底层支撑——中国车企制造成本较欧洲低20%-30%,这是任何海外对手都难以复制的"链式优势"。
04 出海:从"产品出口"到"生态出海"的必然选择
如果说国内是"存量博弈",那么海外就是"增量蓝海"。
从需求端看,全球新能源汽车渗透率仍处低位。2025年,除中国外全球新能源汽车渗透率约16%,其中欧洲约24%、东南亚约9%、拉美仅3%-4%。据国际能源署预测,2026年全球新能源汽车销量将达2300万辆,占全球新车总销量比例接近30%。欧洲受碳排放政策约束、东南亚进入渗透率从10%向30%提升的高增速阶段、拉美靠差异化混动打开空间——海外市场空间广阔。
从供给端看,中国车企具备五大核心优势:产品迭代快、技术路线完善(纯电/插混/增程全覆盖)、供应链垂直整合度高、智能座舱与电子电气架构领先、成本控制能力强。中国车企制造成本较欧洲低20%-30%,海外新能源车价格通常比同类燃油车高约3万元,这为中国车企留出了可观的盈利空间。
从数据看,出海已成燎原之势。据中汽协数据,2026年前三季度新能源汽车出口400.6万辆,同比增长1.3倍;其中9月单月出口57.1万辆,同比增长1.6倍,新能源汽车出口量占全部汽车出口量比重连续4个月过半(数据来源:中汽协,2026年10月12日发布)。
表:新能源汽车出口数据
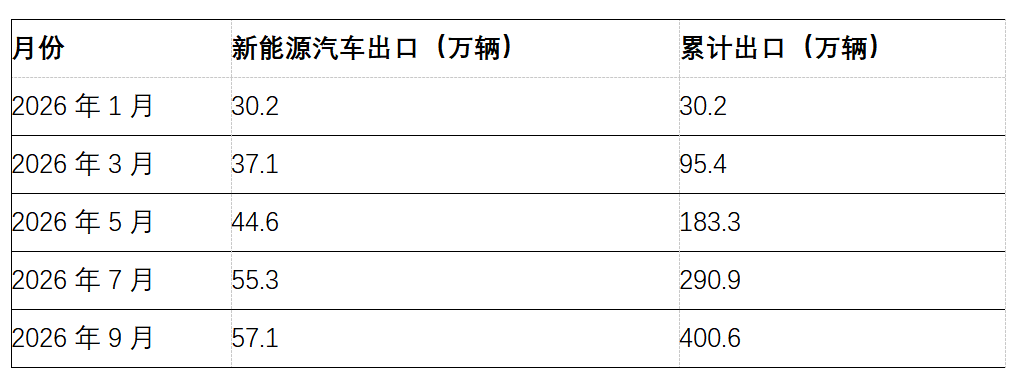
数据来源:Wind金融终端、中汽协
更重要的是,出海模式正在升级——从"产品出口"迈向"生态出海"。比亚迪泰国、巴西工厂已投产,匈牙利、印尼基地推进中,海外产能规划接近百万辆;吉利2026年上半年海外销量47万辆、同比增长158%,并与福特在西班牙成立合资公司;零跑与Stellantis合资成立零跑国际,以轻资产模式快速切入欧洲市场。整车出海正带动电池、电驱、零部件、物流、金融等全产业链协同外溢。
05 谁将笑到最后?前景与受益企业的"下半场"
展望未来,"十五五"规划明确提出,到2030年新能源乘用车渗透率达70%、商用车达40%,L3/L4级自动驾驶实现规模化商业应用。全固态电池、智能驾驶、车规级芯片等核心技术将加速突破。行业正从"电动化1.0"迈向"智能化2.0"与"低碳化3.0"。
在这一进程中,以下几类企业有望显著受益:
整车端,具备成熟产品矩阵、海外产能与渠道基础的头部车企将率先受益。比亚迪凭借纯电+插混双线、垂直整合与海外产能布局,2026年海外销量目标160万辆,中长期海外占比有望达五成;吉利汽车依托全球品牌体系与本地化合作,新能源出海占比已提升至51%;零跑汽车以轻资产模式与Stellantis深度绑定,2026年上半年在意大利纯电市场连续6个月销量第一;奇瑞、长城、上汽等传统出海龙头亦在加速新能源转型。
产业链端,随整车出海而外溢的电池、电驱、零部件企业将分享红利。宁德时代在欧洲、东南亚布局千亿级产能,海外营收占比已提升至35%;汇川技术、三花智控等电动化供应商全球布局;东软集团等智能化供应商随主机厂出海,覆盖国际主流车企。
后市场端,动力电池回收、智能驾驶服务等赛道空间广阔。随着动力电池退役潮来临,预计2030年国内动力电池回收市场规模将突破千亿元,赣锋锂业等"城市矿山"企业正加速布局。
当然,出海并非坦途。欧盟反补贴税、美国高关税、巴西泰国本地化政策等贸易壁垒,对纯出口模式构成约束。正如业内所言,"仅依托纯出口的企业会持续受到关税与贸易摩擦的约束,具备海外建厂能力与品牌优势的企业将占据明显优势"。从"产品出海"到"生态出海",从"卖产品"到"输出技术、标准与品牌",这才是中国新能源汽车穿越周期、走向世界的终极答案。
国内市场的"内卷"不是终点,而是倒逼产业升级的催化剂。当价格战的硝烟散去,真正比拼的是技术、品牌与全球化能力。中国新能源汽车已经在国内证明了自己,接下来的故事,将由广阔的海外市场来书写。出海,不是选择题,而是必答题。
(来源:全景网)
