作者:潘妍
出品:全球财说
近期,床垫“第一股”喜临门发布2023年半年报。
半年报显示,喜临门营业收入同比增长5.53%至38.05亿元,归属净利润同比微增1.20%至2.22亿元。
只扩张不挣钱
若从单个季度来看,喜临门的归属净利润在第二季度呈下滑态势。
2023年二季度,喜临门实现营业收入23.38亿元,同比增长6.22%;实现归属净利润1.60亿元,同比下滑3.06%,呈现“增收不增利”的态势。
这或与第二季度的“618大促”有所关联。根据喜临门发布的618战报显示,喜临门全网销售额近10亿元,较2022年同期增长近69%,蝉联天猫、京东、抖音、苏宁、唯品会等多平台的床垫类目总销量TOP1。
不过,在亮眼成绩的背后,是节节攀升的销售费用。
2023年上半年,喜临门销售费用同比增加15.59%至7.44亿元,主要是广告宣传费、网销费用及销售渠道费等费用增加所致。
回看近几年,喜临门销售费用逐年升高,由2020年的9.07亿元增至2022年15.3亿元,复合增长率达29.88%。
事实上,伴随线上流量见顶,线上营销环境明显恶化,营销投入的边际效应正在减少。或也是源于这层关系,近些年喜临门正加速门店扩张。
结合往期数据,2020年-2022年,喜临门门店净增长数量分别为223家、743家、852家,扩展数量持续增大。截至2022年期末,喜临门、喜眠、M&D(含夏图)等自主品牌专卖店数量合计共5273家。
只是,结合近两年的业绩情况来看,喜临门似乎正陷入“只扩张不赚钱”的窘境。
结合往期报告显示,2021年喜临门净增700多家店面后,当年营收暴增38.22%至77.72亿元,归属净利润增长78.59%至5.59亿元。
但到了2022年,虽然保持净增800多家店面的扩张速度,但喜临门的营收规模却没有得到相应的扩增,仅微增0.86%至78.39亿元,净利润甚至出现了下滑,同比减少57.49%至2.38亿元。
也正因此,喜临门并未达成“2022年喜临门营收大致不低于90亿或净利润不低于7亿元”的业绩考核目标。

盈利能力下滑,与喜临门逐渐承压的销售状况不无关系。
结合往期数据,2020年临门存货账面价值为7.99亿元,到了2023年上半年,该数据已经升至12.34亿元。根据存货结构来看,6成以上为库存商品。
销售压力逐渐凸显,长此以往,库存积压下难免影响公司现金流健康及盈利能力。截至2023年6月30日,喜临门经营性现金流量净额为-1.96亿元,上年同期为-1.90亿元。
截至2023年6月30日,喜临门账面付息债务,即短期借款、一年内到期非流动负债、长期借款合计为21.27亿元,而同期喜临门货币资金为18.67亿元,存在一定流动性风险。
与此同时,喜临门还存在超20亿元的应收票据及账款。
迷惑、误导消费者,身陷诚信危机?
即便近两年喜临门经营情况不算乐观,但这样的成绩依旧被质疑是“掺了水”。
在2022年双十一期间,喜临门曾身陷“虚假宣传”风波,遭百余人集体投诉。2022年双十一期间,一款原价为4699元的床垫产品“深睡精灵”,宣传到手价2399元。但不少消费者表示,实付款其实为2800元左右,质疑喜临门虚假宣传。
彼时的喜临门将责任甩给“因天猫平台券的使用问题”,并表示已经进行退差价。不过根据2022年喜临门双十一战报,喜临门双十一全网销额同比增长52.9%至12.8亿元,大促贡献不俗。
事实上,也有不少消费者反应,喜临门在虚假宣传方面根本就是“惯犯”,网络上有关喜临门的吐槽贴层出不穷。
《全球财说》在小红书平台发现,喜临门售后极其拉垮,“先涨价后降价”已是常规操作,有消费者在未发货时提交了退款申请,被拒绝后商家立刻发货,与客服反应情况,竟被告知需支付100元拦截运费,“这不是强买强卖么?”。
除此之外,喜临门承诺的“100天免费试睡”也无法履行。“提出退货申请时,喜临门售后不是不配合,就是拒绝履行承诺,质疑存在迷惑、误导消费者的嫌疑”。
然而退货更难。“同意退货申请后,客服表示要先联系仓库,仓库说如何处理才能处理,7天又7天,一直没人上门取件”。
正因喜临门极其拉跨的售后服务,致使很多消费者即便对于产品使用感并不满意,但因退货太麻烦,而选择将产品留下来。“真怀疑他们家的销量就是这么刷上来的。”

图片来源:黑猫投诉
在喜临门被质疑“套路”消费者的另一面,是质量问题饱受诟病。投诉平台上不少关于变形塌陷、气味刺鼻久久不散、怀疑甲醛超标、皮肤过敏等相关投诉。
长此以往,屡遭投诉的喜临门,将与追求高品质和服务体验的消费者渐行渐远。

图片来源:黑猫投诉
智能化或成第二曲线?
事实上,在消费升级、个性化需求凸显及居民观念逐渐转变的背景下,近年来传统睡眠产业增长缓慢。根据中商产业研究院报告显示,2022年中国床垫市场规模达921亿元,同比增长8%。
如喜临门对标品牌慕思股份、梦百合,在2022年营业收入分别同比下滑 -10.31%、-1.50%。
不过相较于喜临门2022年负增长的净利润,慕思健康与梦百合均在这一年实现了扭亏为盈。
在传统家居产品增长乏力之际,智能家居产品成为各大企业争相发展的新曲线。
根据Statista的统计数据,全球智能家居行业发展迅速,市场规模由2017年的398亿美元增长至2021年的1044亿美元,复合增长率达到27.26%,预计2026年将达2078亿美元。
在此背景下,传统软体家居也开始琢磨如何将“智能化”带入自己的产品之中,而智能床垫就是喜临门找到的切入点。
据悉,喜临门很早便开始了在智能床垫领域的布局。早在2014年喜临门就在上海发布全球首个智能床垫健康睡眠系统,2015年喜临门还专门成立一个研究智能床垫技术的子公司“舒眠科技”,2020年推出搭载了Smart Wave护脊深睡系统的智能床垫Smart1,正式开启“智能深睡”。
在2023年半年报中,喜临门提到在今年上半年又发布了3款智能产品,即AI空气能助眠床垫、AI舒腰床垫以及监测电动床。
只是面对这个新的蓝海赛道,可不仅仅只有喜临门,梦百合、慕思等老牌软体家具企业纷纷入局。慕思股份在2022年财报中表示,慕思股份智能床垫经过近8年的研发投入、迭代升级,已更新至第八代智能床垫。
同时,趣睡科技、我乐科技精耕于物联网、智能家居等行业新锐们不断涌进,行业竞争压力不断加剧。
尽管各家企业竞相入局智能床垫赛道,但从实际情况来看,这一市场还处在初级发展阶段,市场发展并不成熟,同时面临着价格昂贵、普及率低、科技属性不突出等尴尬处境。
以喜临门为例,在其天猫旗舰店中,搜索“智能床垫”仅能搜索一款售价5999元的“智能高温风暖除螨排湿”床垫。根据该产品宣传信息,可以干被暖被、高温除螨、智能送风、排湿出汗,截至8月18日,该产品已售量为2,可见对用户吸引力一般。对比来看,旗舰店销量最高的“白骑士”乳胶床垫,最低尺寸售价3799元,目前已售量为7万+。
有喜临门相关工作人员透露:“公司智能产品销售体量不是特别大,没有单独统计。如果未来有比较大的跨越式增长,我们也会单独统计数据。”
可见,即便喜临门在智能化领域布局多年,但依旧收效甚微。同时,目前在售智能化产品科技属性偏弱,放在行业中竞争优势并不凸显。由此来看,传统床垫企业想在激烈竞争中脱颖而出,似乎还有很长的路要走。
敬告读者:本文基于公开资料信息或受访者提供的相关内容撰写,全球财说及文章作者不保证相关信息资料的完整性和准确性。无论何种情况下,本文内容均不构成投资建议。市场有风险,投资需谨慎!未经许可不得转载、抄袭!
原文标题 : 喜临门只扩张不挣钱,宣传、售后质疑声不断 | 中季报

相关推荐
-
投资3亿元!Momenta、上汽成立合资公司,加码高阶智驾
作者 | 章涟漪 编辑 | 姜田双 上汽把智驾合资公司的控股权,交给了一家算法公司。 11月5日,上汽集团董事会审议通过一项议案:拟与Momenta、延电科技共同设立合资公司,注册资本3亿元。其中,M
-
广立微实控人提议回购不超1亿元 坚定响应稳市指引
11月4日,广立微(301095)公告,公司董事会收到实际控制人、董事长兼总经理郑勇军先生出具的《关于提议回购公司股份的函》。郑勇军提议公司以自有资金和/或自筹资金,通过深交所交易系统以集中竞价方式回购部分A股股份,回购资金总额不低于5000万元、不超过1亿元。
-
租3万平,玩具公司ZURU中国总部迁至华润大厦
作者 I 宋溪 ?选址960 全文824字,约需3分钟 从罗湖到南山后海,这家玩具公司中国总部大升级。 近日,全球玩具巨头ZURU透过媒体宣布,其中国新总部将落户深圳南山区的华润大厦,租赁8个楼层,面
-
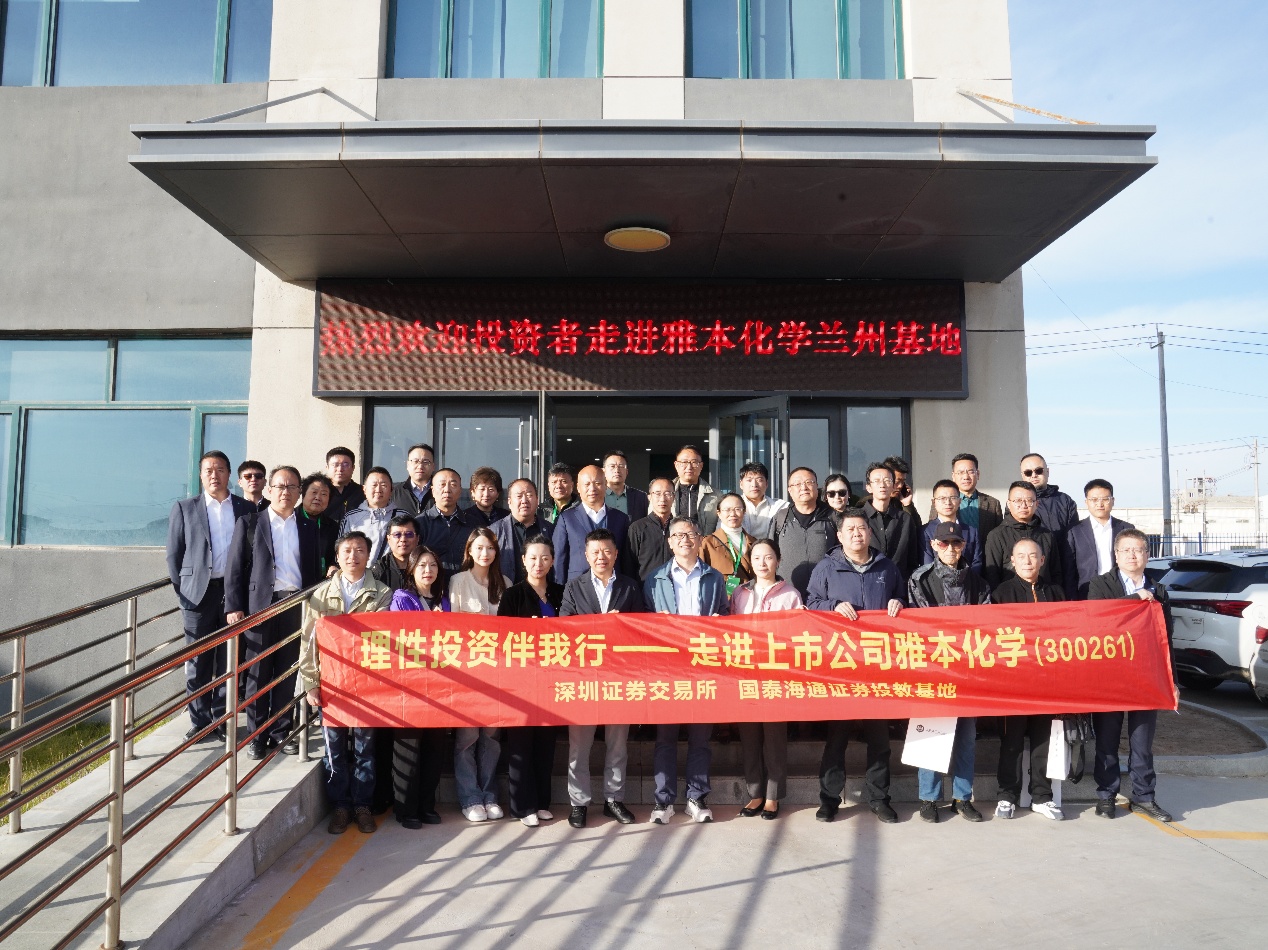
国泰海通证券走进雅本化学兰州基地(300261.SZ):解码精细化工CDMO双主业成长曲线
为落实世界投资者周活动安排,搭建上市公司与投资者高效沟通桥梁,倡导理性投资、价值投资理念,由深圳证券交易所指导,国泰海通证券投资者教育基地、雅本化学股份有限公司联合主办,国泰海通证券甘肃分公司、全景投资者教育上海基地协办的“投资者走进雅本化学”主题投教调研活动,于2026年10月19日下午在雅本化学兰州基地顺利举办。
-
觅睿科技拟增资全资子公司4,990万元 加码萧山智造基地建设
产品端,公司全线产品搭载本地AI智能识别功能,低功耗、太阳能及多场景细分机型加速迭代放量,产品竞争力显著提升,进一步打开家用看护、小微商铺等细分市场空间,在拓宽收入来源的同时巩固了技术壁垒,带动营收与盈利能力同步改善,为公司中长期增长提供了坚实支撑。觅睿科技作为智能网络摄像机及物联网视频领域少有的全栈布局企业,具有重要的卡位优势:产品端,公司全线机型已搭载本地AI智能识别功能,低功耗、太阳能等细分产品持续迭代放量,端侧智能化能力积淀深厚。上述举措有望进一步提升北交所市场流动性,增强市场吸引力与定价效率,推动觅睿科技等优质上市公司价值发现。
-
南通市委金融办常务副主任祁中伟带队到访全景网 携手共筑“好通”之路
10月15日,南通市委金融办常务副主任、市委金融工委常务副书记、市地方金融管理局局长祁中伟带队前往深圳市全景网络有限公司开展走访座谈。
-
重大技术装备攻关行动启幕 浙江华业卡位高端塑料成型设备核心部件赛道
日前,中共中央、国务院印发《关于发展新质生产力的意见》,纲领性文件明确提出“强化企业科技创新主体地位”“支持专精特新中小企业发展”“实施产业基础再造工程和重大技术装备攻关工程”,并强调以数智化、绿色化技术改造提升传统产业,新政有望利好浙江华业。公司产品在氮化表面硬度、调质硬度、表面粗糙度等指标上优于行业标准及浙江制造团体标准,其余各项指标均达到团体标准且超过行业标准,个别与团体标准基本持平,体现了浙江华业产品在关键技术指标上的领先性。轻量化、高强度零部件的需求日益提升,驱动注塑机行业向高性能、高精度方向升级,有望稳步推动浙江华业业绩持续释放。
-
光洋股份参投Micro LED新贵微玖光电:卡位“显示器件+精密载板”产业链协同
10月8日,MicroLED微显示企业微玖光电宣布完成数亿元Pre-A轮融资,是近一年内第三轮融资。本轮融资由北京市新材料产业投资基金、长江证券创新投联合领投,上市公司光洋股份(002708.SZ)与佛山南芯基金、武汉光谷科创投、源创多盈等机构共同跟投。资金将全部投向量产线建设、核心工艺迭代及海内外重点客户批量交付。
-
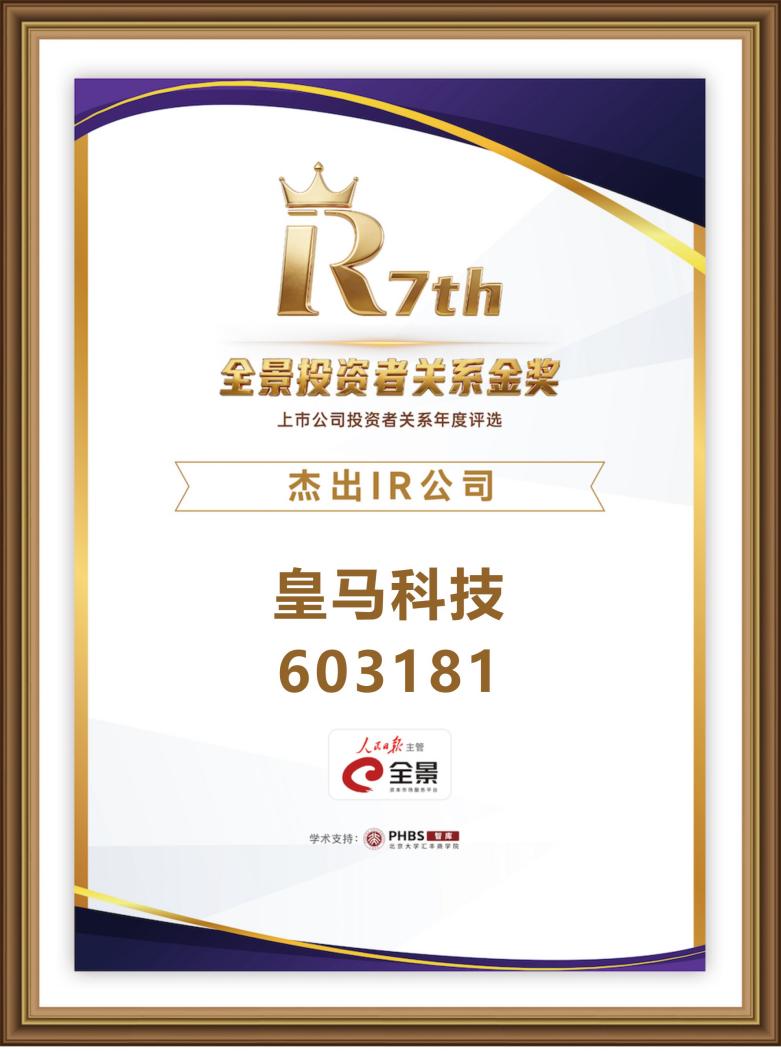
金声致远·共铸价值!皇马科技荣膺第七届全景投资者关系金奖“杰出IR公司”
“中国上市公司投资者关系年度盛典”日前在雄安新区成功举办,“第七届全景投资者关系金奖”获奖名单正式揭晓。皇马科技(证券代码:603181)凭借在投资者关系管理领域的卓越实践,从A股全市场众多上市公司中脱颖而出,一举荣膺“杰出IR公司”。
-
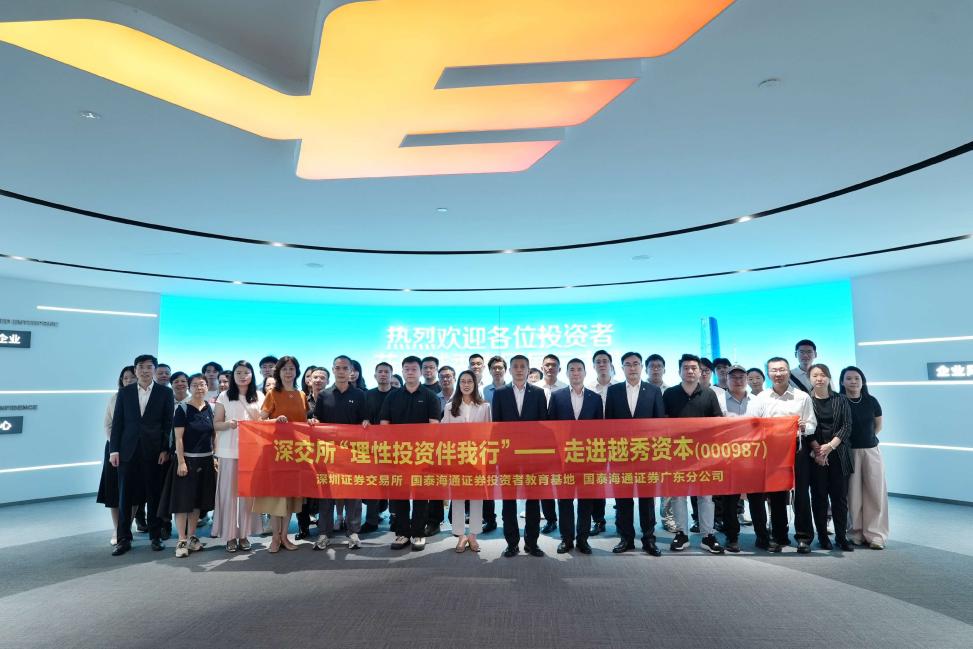
理性投资伴我行|国泰海通证券投资者走进越秀资本(000987)共话产业金融发展
9月24日,为畅通上市公司与投资者沟通渠道,践行理性投资、价值投资、长期投资理念,由深圳证券交易所指导,国泰海通证券投资者教育基地、国泰海通证券广东分公司主办,广州越秀资本控股集团股份有限公司、全景投资者教育上海基地协办的国泰海通证券投资者走进越秀资本(000987)活动,在广州国际金融中心顺利举行。