

2026年8月4日晚间,联创光电连发六份公告。
证监会立案告知书、债务逾期公告、银行账户冻结、诉讼缠身、控股股东股权将被拍卖、审计机构保留意见——六颗雷,在一夜之间同时引爆。
8月5日,股价一字跌停。投资者甚至卖不出去。此后股价如自由落体,较年初高点跌去超过70%。截至目前,市值仅在70亿元左右徘徊,较巅峰时期蒸发逾200亿元。
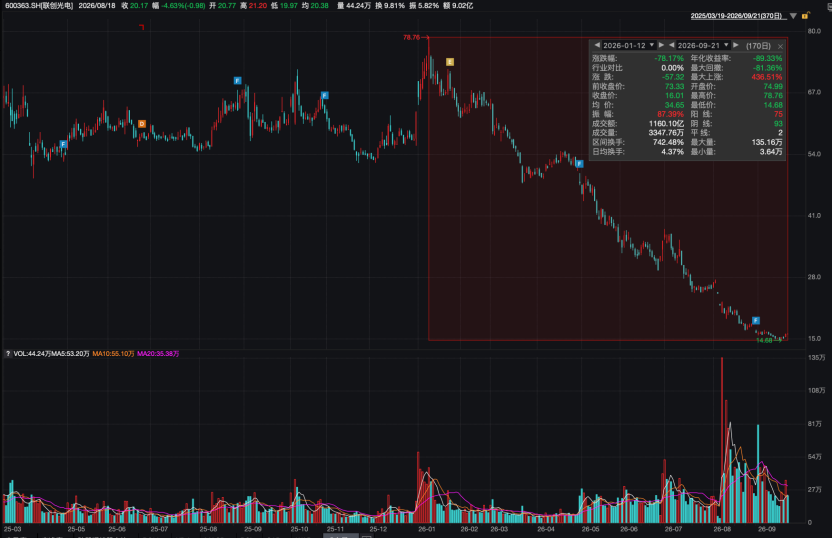
资料来源:Wind
这家曾头顶“高温超导全球领跑”“激光反无人机核心供应商”光环的上市公司,在2025年年报刚刚交出一份净利润翻倍的“漂亮成绩单”之后,仅过了四个月,就跌进了A股最经典的爆雷剧本。
而剧本的核心,是一个触目惊心的数字:16.92亿元。
“高科技”的外衣:从赣商资本到超导故事
联创光电成立于1999年,2001年在上交所上市,是江西省老牌光电子企业。但真正决定它今日命运的,是2019年的一次控制权更迭。
2019年,南昌商人伍锐通过承债式收购,承接3.6亿元债务,拿下江西省电子集团控制权,间接成为联创光电实际控制人。这家公司并非伍锐从零打拼出来的产业,而是一笔典型的“资本运作式”收购——借钱买公司,再用公司去还钱。
伍锐入主后,抛出了一个极具吸引力的战略口号:“进而有为,退而有序”。对外,公司重点包装“激光”和“高温超导”两大高科技赛道,宣称要打造从传统光电企业向高科技产业集团的转型样本。
2024年,伍锐正式出任上市公司董事长,集经营与决策大权于一身。
这套“高科技故事”确实在资本市场产生了效果。2025年,联创光电激光系列及传统LED芯片产品实现收入3.37亿元,同比激增328.33%,成为全年最大的业绩亮点。公司全年实现营收33.42亿元,同比增长7.66%;归母净利润4.80亿元,同比大幅增长99.08%;扣非净利润4.48亿元,同比增长134.82%。
单看这份年报,联创光电似乎已经完成了从传统制造业向高科技产业的华丽转身。券商分析师们纷纷给出“买入”评级,有研报甚至预测公司2025-2027年归母净利润复合增速将达到47%。
但“漂亮”的年报和“爆雷”的现实之间,隔着一层薄薄的纸。这层纸,在2026年8月被一纸立案告知书捅破了。
16.92亿元:A股最昂贵的“预付款”
联创光电爆雷的核心,是一笔高达16.92亿元的“预付款项”。
2026年半年报首次披露,由于控股股东出现债务危机,截至报告期末尚有16.92亿元预付款项未退回,构成非经营性资金占用。若控股股东未能在1个月内完成清偿或整改,公司股票可能被实施其他风险警示(ST)。
这16.92亿元是怎么形成的?
根据审计机构出具的《专项审计报告》,截至2023年末,联创光电控股股东、实控人及关联方对上市公司的非经营性资金占用总额已达8.56亿元,到2024年末攀升至10.8亿元,2025年末仍有10.7亿元。到了2026年上半年,这个数字突然膨胀到16.92亿元。
短短半年时间,占用规模从10.7亿暴增到16.92亿——增加了超过6亿元。这6亿多去了哪里?公告语焉不详。但结合控股股东江西省电子集团同期爆出的债务危机来看,答案并不难猜:上市公司账上的钱,被拿去填控股股东体外资金链的窟窿了。
更讽刺的是,2025年年报,众华会计师事务所出具了保留意见的审计报告。公司对相关事项进行了专项说明,但一家上市公司年报被出具保留意见,本身就是极强的风险信号——意味着审计师无法确认某些关键财务数据的真实性。
而到了2026年半年报,这16.92亿元的预付款项被直接摆上了台面。公司不得不承认:控股股东已经还不起这笔钱了。
债务逾期、账户冻结、股权拍卖:多米诺骨牌倒下
16.92亿资金占用只是导火索。它引爆的,是联创光电和控股股东之间早已千疮百孔的债务链条。
第一块骨牌:债务逾期5.06亿元。8月4日,公司同时公告,公司及子公司出现未能按时履行部分债务偿还义务的情况。截至公告披露日,逾期金融机构借款及票据本金合计50,565万元,占公司最近一期经审计净资产比例超过10%。
第二块骨牌:银行账户被冻结3.96亿元。债务逾期的直接后果是账户冻结。上市公司自己的钱被冻住了,正常的经营周转都成了问题。
第三块骨牌:25起诉讼浮出水面。控股股东体外资金链断裂后,金融机构和供应商纷纷起诉。伍锐本人已被法院下达限制消费令,多起诉讼缠身。
第四块骨牌:控股股东八成持股被司法冻结。江西省电子集团持有的联创光电股份被大量冻结。截至8月17日,电子集团累计被冻结股份达7115万股,占其所持股份的81.99%;另有3304万股被轮候冻结。公告明确提示:若冻结股份后续未得到妥善解决,可能导致股份被强制过户、司法拍卖,存在影响公司控制权稳定的风险。
这意味着什么?如果股权被拍卖,联创光电可能面临控制权变更。一家上市公司在业绩巨亏、资金被占用、债务逾期、账户冻结的同时,还要面对控制权的不确定性——几乎集齐了A股爆雷的所有元素。
历年违规记录:这不是第一次
联创光电今天的爆雷,并非毫无预兆。
2021年:增持承诺“放空炮”。2021年2月,时任董事长曾智斌和总裁李中煜高调宣布增持计划,合计增持金额不低于2000万元、不高于3000万元。结果到期时,曾智斌实际增持517.70万元,仅完成下限的51.77%;李中煜增持499.65万元,仅完成49.96%。上交所对两人予以监管警示。更荒唐的是,曾智斌在增持过程中还构成了窗口期违规交易。
2024年:董事、监事被留置。2025年4月,公司公告披露,董事王涛处于留置阶段,监事陶祺处于留置配合调查阶段。
2025年10月:江西证监局警示函。因参股公司联创超导2023年财务报告存在错报,导致联创光电长期股权投资、未分配利润、投资收益等会计科目存在错报,公司对2023年度财务报表进行了追溯重述。江西证监局对公司及伍锐出具警示函,记入证券期货市场诚信档案。
2026年4月:年报问询函。上交所就公司2025年年报下发信息披露监管问询函。
2026年8月:证监会立案。因公司及伍锐涉嫌未按规定披露非经营性资金往来等违法行为,证监会决定对公司及伍锐立案调查。立案告知书文号为证监立案字0252026007号、0252026008号。
从增持爽约,到窗口期违规,到财务差错,到被立案调查——这不是一家公司偶然的失误,而是一套系统性的治理失灵。
与同行对比:联创光电差在哪里?
把联创光电和同行业龙头放在一起看,差距是全方位的。
营收体量方面,2025年联创光电营收33.42亿元。同期,长飞光纤营收超过百亿,亨通光电营收超过500亿元,中天科技营收超过400亿元。联创光电的体量,跟行业头部相差甚远。
技术研发方面,长飞光纤是空芯光纤的绝对龙头,OM4、OM5等中高端多模光纤市场份额全球第一。亨通光电在智能电网领域有稳固的基本盘。中天科技在海洋通信和新能源领域布局深厚。联创光电的“激光+超导”故事虽然动听,但2026年上半年营收下滑19.64%、净利润下滑36.70%的现实说明——故事还没有变成真正的业绩。
并且,长飞光纤、亨通光电、中天科技的控股股东均为产业集团,治理结构相对规范。而联创光电的控股股东——江西省电子集团——正处于债务危机之中,持有的上市公司股份八成以上被冻结。一家自身难保的控股股东,如何能为上市公司提供支持?它只会从上市公司身上抽血。
结语
联创光电或许还有机会,但前提是:那16.92亿元必须追回来,控股股东的债务危机必须解决,公司的治理结构必须重建。
在这些问题解决之前,联创光电的“高科技故事”,只是一件越来越不合身的外衣。而外衣下面,是一个被控股股东掏空了大半的躯壳。
对投资者而言,联创光电最大的风险不是激光业务不及预期,不是超导商业化太慢,而是:你不知道控股股东还会从上市公司拿走多少钱。
(来源:全景网)
