

9月4日晚间,兴业科技(002674.SZ)一纸公告打破平静——公司收到证监会《立案告知书》,因涉嫌信息披露违法违规被立案调查。公司同时声明“经营正常、将配合调查”。表面看,这似乎只是一次常规合规事件;但当把它放进更大的背景里审视,事情远没有这么简单。
6月,公司宣布拟跨界收购磷化铟资产,股价随即走出“10天7板”的疯狂行情;7月,补披露显示标的资产仅1700多万元、处于亏损状态且订单不足200万元;9月7日,股价一字跌停。立案调查不是孤立事件,而是一面镜子,照出了这家老牌制革企业主业疲弱以及战略冒进的多重困境。
01
信披迷局:小资产撬动大概念,公信力遭拷问
今年6月21日,公司公告签署磷化铟框架协议。耐人寻味的是,6月20日股价已率先涨停。7月23日,公司补签资产收购协议,披露全资子公司江苏兴光以5500万元现金收购青岛立昂晶电磷化铟业务及资产。
这一收购的可疑之处在于:一个亏损、小规模、弱订单、无光模块客户、且公司自身毫无半导体经验的资产,在6月AI光模块和磷化铟概念最炙手可热时被一纸框架协议点燃,股价一度7连板,市场直到7月才从后续公告中看到“原来标的这么小、这么亏”的真相。
尽管公司在后续异动公告中澄清:标的目前以2寸、3寸磷化铟衬底为主,主要用于探测器,VGF单晶良率偏低,4寸产品验证门槛高,所有产品均不涉及光模块客户;同时也坦承主业是天然皮革,缺乏半导体研发、生产、市场和客户经验,存在管理适配不足的风险。但信息披露的节奏与完整性已难逃质疑。
无论最终立案调查结果认定是框架披露不完整、风险提示不充分,还是涉及更早的敏感信息提前泄露,兴业科技信披链条的公信力已经断裂。对一家年收入近30亿元的制革企业而言,真正受损的不是5500万元收购款,而是“用极小体量跨界资产撬动极大概念弹性”的披露惯性。9月7日股价一字跌停至20.93元、封单超16万手,就是信任折价的第一轮反应。
02
战略失焦:从皮革到半导体,跨界豪赌背后的增长焦虑
兴业科技诞生于1992年福建晋江,起家于牛头层天然皮革鞣制加工,2012年登陆深交所主板,是国内鞋面天然皮革领域较早上市的企业。公司三十余年的发展主线始终围绕牛皮鞣制,核心产品为纳帕革、自然摔革、特殊效应革,下游覆盖皮鞋、箱包、真皮家具等领域,早期客户包括百丽、红蜻蜓、康奈等国内鞋服品牌。
皮革加工属于重资产、强环保约束的中游加工行业。行业本质是来料加工,核心利润来自牛皮原料价差与加工费,产品技术壁垒有限,差异化能力不强。天然皮革高度依赖牛源供给,原材料价格周期性剧烈波动,产品同质化严重,大量中小鞣制厂均可生产同类鞋面革,价格竞争十分激烈。
为寻找新增长点,2022年兴业科技收购宏兴皮革控股权,切入新能源汽车内饰皮革赛道,这成为公司近年来最重要的业绩增量来源。汽车内饰皮革产品单价、毛利率显著高于传统鞋面革,依托宏兴皮革,公司进入蔚来、理想等新能源车企供应链,一度被资本市场热捧为“汽车内饰革概念股”。至此,公司业务形成两大板块:持续萎缩的鞋包箱包皮革,以及依靠并购得来的汽车内饰皮革。
至此,公司的产业逻辑起码看起来是自洽的:依托自身皮革产业优势横向延展,鞋面革保现金流、汽车内饰拿高毛利和估值。但随着2026年上半年汽车内饰皮革的收入与毛利率双双承压之后,公司管理层似乎再次陷入了增长焦虑。
于是便有了2026年跨界磷化铟这条线。5500万元现金收购总资产仅1702.46万元、净资产637.04万元、2026年1—5月收入234.38万元、净利润-144.09万元、在手订单不超过200万元的资产,公司自己在公告中写明“缺乏半导体管理经验”“与现有主业技术客户无协同”。
更现实的是执行风险:据公司后续异动公告,江苏兴光虽已完成磷化铟衬底项目备案,但环评及安全条件审查预计需6—9个月,期间相关产线可能无法正常生产;标的过去三年持续未盈利,以2/3寸衬底为主,主要用于探测器,VGF良率偏低,4寸客户验证门槛高,下游以外延片厂商为主、暂未涉及光模块客户。结合公司“缺乏半导体研发、生产、客户经验”的提示,即便收购交割完成,短期收入贡献有限,后续还面临良率提升、环评投产、4寸认证及团队/管理适配等不确定性。
当兴业科技原有主业正处鞋包下行、汽车爬坡、环保改造的艰难时刻,本该将研发和资本聚焦于皮革工艺升级与汽车客户拓展。结果在利润连续下滑后,选择了一条“半导体第二曲线”,用概念弹性替代产业协同。
03
财务底色:增收不增利,高应收高存货隐忧凸显
公司近三年营收虽然还在增长,但利润连续塌方。2023—2025年,营收分别为27.00亿元、29.51亿元、29.86亿元,增速分别为9.32%、9.26%、1.19%;归母净利润分别为1.86亿元、1.42亿元、1.01亿元,同比分别下降23.97%、28.41%、28.41%。也就是说,两年时间里营收增加了约2.86亿元,归母净利润却减少了约8500万元,扣非净利润几乎腰斩。
2026年上半年,公司营收13.91亿元、同比增3.89%,归母净利润4269万元、同比增36.61%,扣非净利润4539万元、同比增68.30%。数据看似触底反弹,但修复成色并不稳固。
毛利率趋势更能说明问题。2023—2025年销售毛利率分别为21.41%、21.43%、20.96%,2026年上半年降至19.10%,同比下降1.39个百分点;一季度曾降至15.53%,二季度才回到21.73%。
表:兴业科技近几年主要财务表现
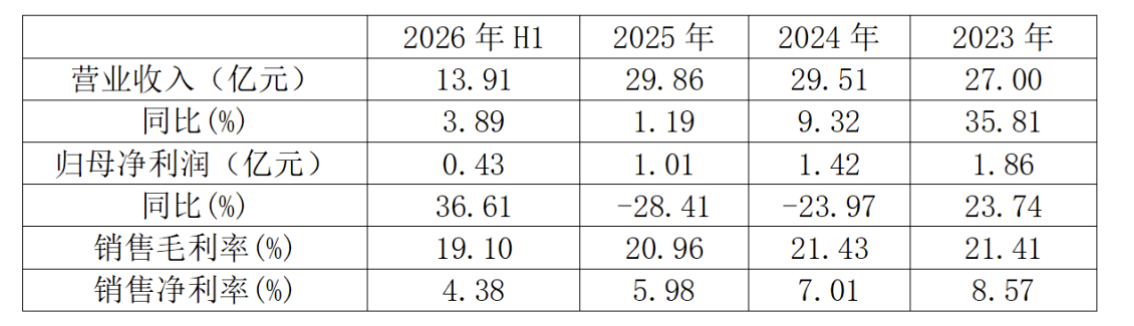
数据来源:公司公告
更应该警惕的是应收款项和存货。公司应收票据及账款2023年末4.44亿元、2024年末5.62亿元、2025年末6.07亿元,2026年中期为5.26亿元;存货2023年末12.49亿元、2024年末13.10亿元、2025年末13.40亿元,2026年中期进一步升至13.58亿元。营收三年几乎走平,应收逐年攀升、存货始终在13亿元上下徘徊,相当于约两个季度的收入压在仓库和客户账期里。对制革企业而言,存货高企意味着原皮、半成品、成品均在承担价格下跌与跌价风险;应收高企意味着对大客户账期让步。在利润下行周期中,这两项是潜在的“二次暴雷点”——不到减值计提时看不见,一旦需求走弱、鞋包订单继续萎缩,存货跌价和信用减值会再次侵蚀利润。
04
汽车内饰:高毛利难续,接棒鞋包尚需规模与效率
按产品拆分,公司仍是一家“鞋包皮为主、汽车内饰皮革为第二曲线”的制革厂。2026年中期,牛皮革收入13.69亿元,占总营收的98.4%;其中鞋包用皮8.79亿元,占比63.22%;汽车内饰3.80亿元,占比27.29%;其他用皮0.56亿元,占比4.06%。
2022年收购的宏兴皮革的汽车内饰用皮革业务,曾被公司寄予厚望。刚切入这一赛道那几年,业务表现确实亮眼:收入规模自2022年的3.09亿元连续增长至2025年的8.34亿元,毛利率亦从2022年的23.85%持续提升至2025年的35.28%;这几年,宏兴皮革已进入理想、蔚来、吉利、奇瑞、江淮、零跑等主机厂供应链。
但2026年半年报口径并不轻松:汽车内饰用皮革业务收入3.80亿元、同比微降0.42%,毛利率24.60%、同比大幅下降10.03个百分点;宏兴单体收入约3.77亿元、净利润4354.72万元,同比降43.12%,公司归因产品结构变化与皮料成本上升。结合过往调研中宏兴年降约2%—5%、新能源主机厂降本压力,汽车革报价端仍面临议价约束;短期利润承压更多来自成本结构与新订单组合消化,而非单纯“未放量”。后续要看宏兴规模放量、单位成本回落及公司整体应收与经营现金流改善情况。
兴业科技的汽车革要真正接棒鞋包成为利润主引擎,需要的不只是“进入供应链”,而是规模放量、良率提升、回款改善同步到位。当前它似乎只分担了估值故事,但尚未完全分担利润底盘。
05
结语:立案是触发器,不是终点
综合来看,兴业科技此次被立案不应仅被写成一则“违规事件”。它更像一个触发器,把一家传统制革龙头在近三年增收不增利、用高应收高存货换规模、在鞋包β下行时把希望寄托于汽车革、又因利润下滑急于跨界光芯片概念的所有矛盾集中暴露出来。
后续真正决定股价中枢的,不是立案本身多久结案,而是几个硬指标:一是调查结论与拟处罚是否涉及并购披露和敏感信息流转;二是磷化铟项目是继续烧钱还是及时止损;三是2026全年汽车革毛利率和存货是否实质改善。三者若继续朝负面演进,公司会从“事件性折价”转入“基本面重估”;若汽车革放量、鞋包止跌、跨界收缩且信披整改到位,才谈得上将信任慢慢修复。
对投资者而言,在调查结果出来前,所有关于“磷化铟光模块第二曲线”的叙事都应按未验证资产处理,不应按已量产龙头给予估值溢价。市场需要的是一份经得起检验的答卷,而不是又一场概念游戏。
(来源:全景网)
