美的新能源布局遭遇考验!科陆电子越卖越亏,合康新能也由盈转亏

科陆电子订单交付带来营收增长,却因成本、减值和财务费用转亏;合康新能光伏项目收入回落,储能海外拓展仍需投入。两家上市平台前三季度合计亏损5.22亿元,美的新能源布局究竟卡在哪一步?
文 / NE-SALON新能荟 Arock
近日,美的集团旗下两家新能源上市公司相继交出2026年三季报:科陆电子前三季度营收44.53亿元,同比增长24.20%,归母净利润却亏损4.03亿元;合康新能营收48.17亿元,同比下降22.08%,归母净利润亏损1.19亿元。两家公司合计亏损约5.22亿元。
更引人注意的是,10月29日,美的与科陆电子分别审议一项20亿元永续债权融资方案。就在储能行业订单不断增长之际,美的为何还需要为旗下上市平台补充资本?答案藏在两家公司截然不同的经营账本里。

图1|两家公司2025—2026年前三季度营收、归母净利润对比(据各公司三季报测算)
01. 科陆订单增加,毛利为什么反而少了4亿多?
科陆的收入增长确实来自储能项目交付。三季报显示,前三季度营业收入增加约8.68亿元,但营业成本增加约12.93亿元,增幅高达52.50%,明显快于收入的24.20%。按报表计算,综合毛利率从去年同期的31.33%降至15.68%,毛利总额反而从11.23亿元降至6.98亿元,减少约4.25亿元。

图2|两家公司毛利率走势不同:科陆大幅下降,合康微升(按营业收入及成本测算)
公司解释,电芯及外购元器件涨价等因素推高采购成本。这意味着储能集成商即使接到更多订单,也未必能同步增加利润:签约时确定的价格、采购时变化的成本,中间可能存在时间差。
但把4亿元亏损全部算在储能业务头上,同样不准确。科陆前三季度资产减值损失达2.37亿元,其中约2.10亿元来自参股公司车电网股权减值。后者已被法院裁定受理破产清算申请;另有部分减值涉及待出售的光明智慧能源产业园资产。这些是上市公司合并利润承压的重要原因,并非储能产品本身的全部经营损失。
此外,财务费用升至1.68亿元,同比增加约1.14亿元,公司主要归因于美元及埃及镑汇率下跌带来的汇兑损失。原材料成本、资产减值与汇率变化叠加,吞掉了订单交付带来的增长。
02. 合康光伏EPC放缓,户储为何暂时接不上?
与科陆“卖得更多却不赚钱”不同,合康面临的是收入规模下滑。公司在融资申报材料中解释,2026年上半年受行业政策变化影响,资方客户投资意愿下降,绿色能源解决方案业务收入同比减少27.06%。
这项业务以分布式光伏工程为重要组成部分。半年报显示,光伏EPC类收入约29.66亿元,占上半年营收的近87%。当项目交付、并网和确认收入的节奏放慢,合康整体收入自然容易受到影响。
户用储能并非没有增长。上半年户储收入约6807万元,同比增长340.26%;但与同期29亿多元的光伏EPC收入相比,体量仍然很小。即便户储继续快速增长,短期也难以完全填补光伏工程业务的缺口。
为拓展海外户储,合康还增加营销人员和研发投入。前三季度销售费用从1.25亿元升至1.92亿元,增长53.94%;信用与资产减值损失合计约7072万元。新业务扩张需要花钱,而老业务收入回落,两头压力便同时反映在利润表上。
03. 一家利润被成本吃掉,一家现金被项目占住
两家企业的共性,比亏损数字本身更值得警惕:盈利能力和经营现金流没有跟上业务投入。
前三季度,科陆经营现金流净流出4.43亿元,上年同期净流入1.07亿元。公司称,为锁定电芯供应提前备货、履约保证金增加,以及相关诉讼导致部分资金冻结,都是重要影响因素。与此同时,科陆9月底合同负债增至15.84亿元,说明项目预收款增长;但预收增加并不意味着项目成本和回款压力已经消失。
合康经营现金流净流出5.48亿元,上年同期净流入2.68亿元。9月底应收账款15.70亿元,较去年末增加44.31%;存货20.97亿元,增加211.05%。公司解释,前者与光伏回款周期拉长有关,后者主要来自原材料备货。存货增长并不自动等于滞销,却说明资金占用与后续交付效率需要持续关注。
因此,两家公司并非同一种“储能亏损”。科陆更需要修复订单毛利和资产负债表;合康则要让光伏项目回款提速,并证明户储新品投入能转化为足够规模的销售与利润。
04. 美的拟投20亿,能解决的是什么问题?
科陆的资本压力尤其突出。截至9月底,科陆总资产约116.98亿元、负债约116.48亿元,按合并口径计算资产负债率约99.57%;归母净资产仅约1409.87万元。若不补充资本,扩张中的采购、银行授信和项目履约都可能承受更大约束。
美的拟提供的20亿元融资为永续债权,利率不高于2.7%,初始期限两年,之后可按约定续期,不设固定强制偿本安排。公告称资金拟用于偿还有息债务、补充流动资金,交易仍须股东会审议。它能改善资本结构和资金周转,却不能直接修复订单毛利。
合康也在推进由美的集团认购、募资总额不超过16.52亿元的定增方案,拟投向光伏逆变器、户储系统研发产业化、分布式光伏项目等,尚待监管审核注册。两笔融资反映美的仍在投入新能源,但资本支持不等于盈利已经兑现。
未来最值得观察的,不是美的还能投入多少钱,而是科陆的储能订单能否重新形成稳定毛利,合康的光伏EPC和户储业务能否带来更快回款。
结语
这两份财报提醒行业,储能需求增长与企业赚钱,并不是一回事。集成商面对的是电芯成本、项目履约和跨境汇率;光伏工程商面对的是投资回报、电价机制和项目资金周期。
背靠美的,可以获得品牌、渠道和资金上的支持,却无法跳过商业模式的检验。对两家上市公司而言,真正需要恢复的,是每一笔订单最终留下多少利润、带回多少现金。
说明:本公众号原创文章欢迎规范转载,转载时禁止对文章内容进行任何改动,并请务必按如下格式标注来源和作者【来源:NE-SALON新能荟;作者:???】,本公众号保留采取法律手段维护合法权益的权利.
原文标题 : 美的新能源布局遭遇考验!科陆电子越卖越亏,合康新能也由盈转亏
(来源:维科网)

相关推荐
-
恩智浦拟调整部分芯片价格, 汽车业务恢复增长
作者|章启明 编辑|陈肖冉 新价格拟明年生效,第三季度营收增长19% 11月2日,汽车半导体厂商恩智浦传出新一轮调价消息。 据经销渠道信息,恩智浦计划自2027年1月1日起调整部分分销及直供产品价格,
-
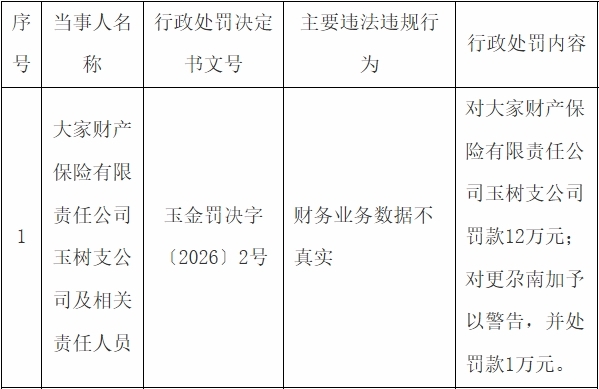
大家财险玉树支公司被罚 财务业务数据不真实
国家金融监督管理总局网站近日公布的玉树监管分局行政处罚信息公开表显示,大家财产保险有限责任公司玉树支公司及相关责任人员财务业务数据不真实。国家金融监督管理总局玉树监管分局对大家财产保险有限责任公司玉树
-
全球风电订单持续膨胀,金风三季报却卡在交付! 风电出海的新门槛正压向配套产业链企业
风电整机商出海正面临订单快于交付利润的兑现考验。 预见能源获悉,近日,金风科技披露2026年三季报:前三季度营收520.23亿元、归母净利润28.75亿元,同比分别增长8.05%和11.25%,扣非增
-
在手订单72亿,Q3利润猛增138.34%!光伏支架龙头单季扭亏
日前,全球光伏支架龙头企业中信博(688408)发布了2026年第三季度报告。 公告显示,第三季度,公司实现营业收入23.97亿元,同比增长78.77%,环比增长60.96%;归母净利润1396.09
-
扣非净利大涨195.54%!又一储能龙头前三季主业爆发
10月28日晚,国轩高科(002074)披露2026年三季报:前三季度营业收入454.37亿元,同比增长53.98%;扣非净利润2.52亿元,同比增长195.54%;归母净利润8.49亿元,同比下降6
-
科大讯飞182亿收入,扣非亏7.63亿:AI应用的钱为什么这么难赚?
科大讯飞三季报181.87亿元营收,2188.72万元归母净利润,归母净利率只有约0.12%。 前三季度亏损7.63亿元。7.85亿元非经常性损益补上了利润缺口,使归母净利润最终转正。 按非经常性损益
-
去年亏6220万,今年赚5.8亿,这家储能企业只用了九个月!
10月14日晚间,石大胜华(603026.SH)披露2026年前三季度业绩预告,预计实现归母净利润5.40亿元至5.80亿元,与上年同期亏损6220.18万元相比,实现扭亏为盈;扣非净利润预计为5.4
-
三季报|兴森科技预增超200%,高端基板业务迎来业绩兑现
作者|任天勤 编辑|王以沫 高估值暗藏隐忧 AI算力建设带动PCB产业链结构性景气上行。 兴森科技(002436.SZ)发布三季报业绩预告,盈利大幅增长,CSP封装基板、光模块mSAP基板业务迎来收获
-
储能“老兵”获提名!百亿级央企补选董事
10月12日,宏盛华源(601096)在上交所发布公告,公司董事会同意提名赵文强为第二届董事会非独立董事候选人。本次人事调整源于原董事长马新征因工作调整辞去董事职务,该人事议案将提交公司临时股东大会审