
骏创科技的三季报反转与三重增长动能

一、三季报落地:不是"修复",而是"加速"
10月31日,骏创科技(920533.BJ)披露2026年三季度报告。这份报表最重要的信息不是"增长",而是增长的斜率在变陡。
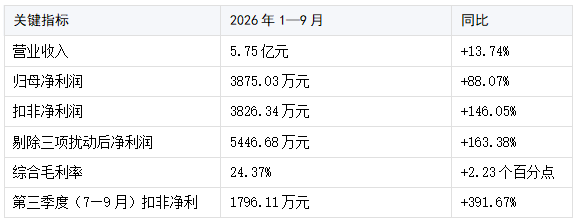
2026年1—9月,公司实现营业收入5.75亿元,同比增长13.74%;归属于上市公司股东的净利润3875.03万元,同比增长88.07%;扣非净利润3826.34万元,同比增长146.05%;基本每股收益0.30元,同比增长88.07%;加权平均净资产收益率9.98%,较上年同期的5.83%接近翻倍。
更能说明问题的是单季度数据。2026年7—9月,公司营业收入2.12亿元,同比增长19.04%——高于前三季度13.74%的累计增速,说明三季度是加速的,而非匀速;单季归母净利润1773.28万元,同比增长234.59%;单季扣非净利润1796.11万元,同比增长391.67%。作为对照,公司上半年扣非净利润为2030.23万元——第三季度一个季度的扣非利润,已接近上半年两个季度的总量。
利润改善的源头是毛利率。1—9月公司综合毛利率24.37%,较上年同期的22.14%提升2.23个百分点,营业毛利同比增加2816.12万元。毛利率抬升的背后是规模效应与工艺优化的双重兑现:量产项目放量摊薄固定成本,内销毛利率在中报时已同比提升5.85个百分点,国内业务的造血能力正在实质性修复。
还有一个更能反映"真实经营"的口径。前三季度公司财务费用1642.37万元,同比增加281.96%,其中人民币升值带来的汇兑损失同比扩大1050.30万元;同时股权激励产生股份支付费用、政府补助同比减少。剔除股份支付费用、汇兑损益以及北美递延所得税资产确认三项影响后,公司1—9月净利润为5446.68万元,较上年同期的2068.00万元同比增长163.38%。
换句话说,汇兑是周期项、股份支付是摊销项、递延所得税是会计确认项——这三项都不改变经营趋势本身。剔除后接近1.6倍的利润增速,才是这家公司主业真实的盈利斜率。
二、增长动能一:北美基地从"扭亏"走向"扩产"
北美是这一轮盈利修复的主引擎,而三季报显示它已经进入了下一阶段。
中报时,北美子公司上半年实现营业收入9851.50万元、净利润1535.95万元,产能利用率约70%,彻底从报表包袱转为利润来源。三季报则从三个侧面印证了这条曲线的延续与加码:
少数股东损益由亏转盈。1—9月少数股东损益56.19万元,上年同期为亏损,同比增加111.62万元——按持股比例倒推,北美子公司的盈利在持续增厚;
递延所得税资产1328.09万元,同比增长153.75%。增加额804.72万元几乎全部来自"骏创北美盈利改善,前期可弥补亏损等暂时性差异满足确认条件"——只有对持续盈利有充分预期,会计准则才允许确认这部分资产,这本身就是管理层对未来盈利能力的背书;
其他非流动资产1298.62万元,同比增长173.68%。其中1197.59万元系"骏创北美量产筹备所需生产设备尚未交付"而预付的设备款——北美正在为下一批量产项目备产扩产。
配套的还有在建工程4319.17万元,同比增长108.74%,系母公司二期厂房装修与设备配套支出;以及北美厂房租赁保函的重新开立。
北美基地的价值不止于利润表。在地生产、在地交付、关税由客户承担、中美泰关税水平相近——对于一家深度绑定北美新能源车企的精密注塑供应商而言,本地化产能既是订单护城河,也是地缘与贸易摩擦风险的对冲工具。
三、增长动能二:储能业务放量,第二曲线正在成形
如果说北美解决的是"修复",储能/动力电池功能件解决的就是"增量"。
公司依托"以塑代钢+集成注塑"的核心能力,向储能、动力电池、高低压连接器与母线排等方向纵向延伸。报告期内,储能业务带动北美业务快速增长,是本期收入增量的主要来源之一。据机构测算,上半年营收增量中储能及动力电池相关业务贡献约七成——增量的大头来自新曲线。
行业景气度提供了顺风。2026年上半年全球储能电池出货量达461.3GWh,同比增长71%。储能正从政策驱动转向市场驱动,而精密结构件是其中确定性受益的环节。
纵向延伸的落子也在推进。与上海勖坤模具合资设立苏州巴斯巴新能源技术有限公司(注册资本2000万元,公司持股70%)切入母线排供应链;连接器事业部已建立冲压能力,形成从研发到交付的全链条能力;泰国子公司已完成注册与厂房租赁(三季报中泰国厂房租赁保证金、三年期租赁负债已体现在报表科目中),与北美形成全球产能协同。
一个前瞻指标值得注意。报告期末合同负债1543.87万元,同比增长73.49%,主要系收到的客户预付模具款增加。模具预付款是量产项目的前置信号,通常领先于收入确认——这预示着四季度至明年的新项目储备并不缺。
四、增长动能三:机器人轻量化,一份可复用的能力期权
公司布局机器人的路径是"产业投资+技术储备",而非拿主营去豪赌;机器人业务目前尚未贡献实质性收入,属于中长期期权。但这份期权的价值有三个支撑:
技术可复用。轻量化是新能源汽车、储能、机器人的共性趋势。特斯拉Optimus通过使用工程塑料实现显著减重,而"以塑代钢"正是骏创二十年的看家本领——同一套材料选型、模具设计与精密注塑能力,可以跨赛道迁移。
客户已有接触。据机构调研纪要,公司已为两家海外机器人头部客户供应零部件,目前供应量较小,规模化收入贡献预计在2027—2028年。
赛道正在升温。工信部数据显示,2026年上半年我国人形机器人整机产品突破400款、产量超4万台,全年预计突破10万台;GGII预计2026年国内出货量6.25万台,较2025年约1.8万台大幅跃升。海外方面,特斯拉Optimus进入量产周期、弗里蒙特工厂专用产线规划年产能达100万台,英伟达在GTC大会将重心转向"物理AI"并升级Isaac机器人开发平台。
五、资本动作:管理层用真金白银表达态度
基本面的"里子"之外,公司近期的资本动作同样清晰。
回购已顶格执行。2026年8月20日董事会通过回购方案,价格上限30元/股;9月2日至14日累计回购64万股,占总股本0.49%,达到拟回购数量上限的100%,成交区间15.80—20.90元/股,已支付1196.9964万元。三季报中"库存股"科目余额1197.22万元,与回购金额一致,回购股份拟用于股权激励或员工持股计划。
定增指向降杠杆。公司推进以简易程序向特定对象发行股票,募资不超过7000万元,其中3000万元补充流动资金、4000万元偿还银行贷款。报告期末合并资产负债率58.70%;同时公司本期已发行3000万元短期债券(体现在其他流动负债3104.58万元),融资结构在持续优化。
六、结语
把这份三季报拆开看,主线只有一个:修复已经完成,加速正在发生。
一份单季扣非增长391.67%、剔除扰动后净利增长163.38%的三季报,值得被放在"修复完成、增长接力"的框架下重新审视。
后续需要跟踪的窗口有四个:一是四季度毛利率与扣非增速能否延续;二是北美预付设备到位后的产能利用率与量产项目爬坡节奏;三是储能业务能否延续快速增长,以及宁德时代等国内客户项目的量产节点;四是二期厂房转固投产的进度与新产能的利用情况。
(来源:全景网)
