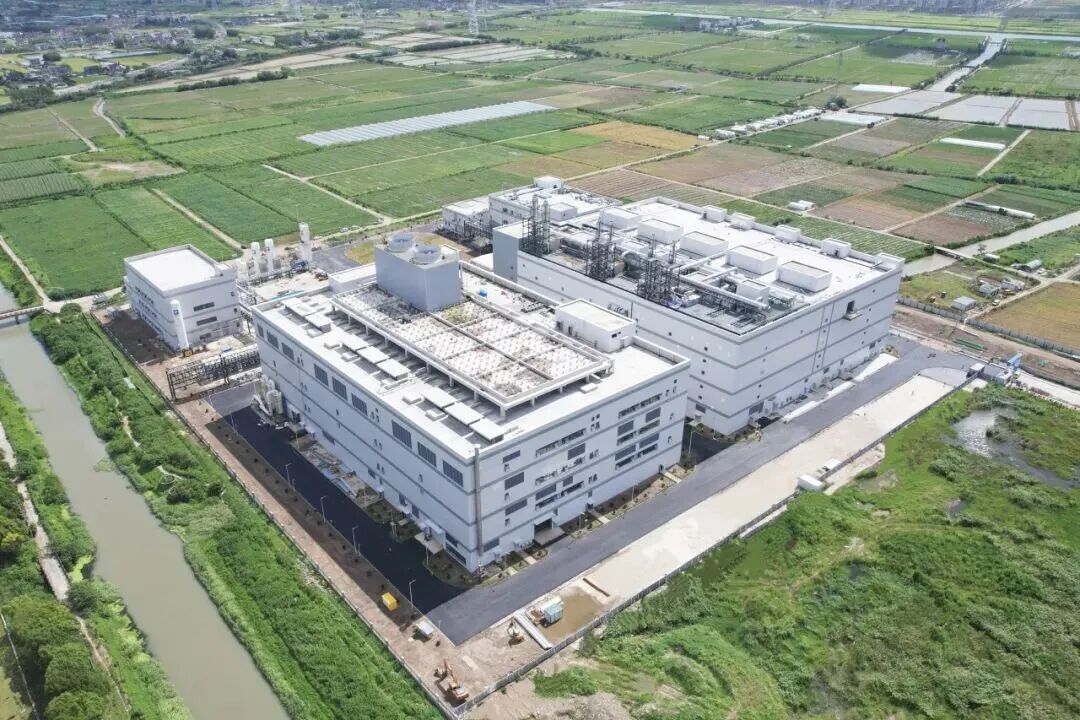
浙江台州,黄岩经济开发区。
就在最近,一个亿元级高透明光学 AR 眼镜片项目正式在那里落户。
本次合作是总投资约5.5亿元的项目,由凡刻科技(台州)有限公司分两期实施,周期三年。一期约1.5亿元,年内开工,2027年建成科创中心及先导产线;二期约4亿元,规划50亩生产基地,目标2028年年产100吨高纯碳化硅光学材料。

什么?100吨?这着实不是个小数字。那么,它最后能变成多少副眼镜?答案可能有点出人意料。读者不妨在这里猜猜,文章最后我们会给出答案。
经过咨询供应链专业人士,我们发现这并非一道简单的算术题。它涉及当前整个产业供应链的技术卡点和痛点。
痛点一:视场角
一直以来,AR眼镜的视场角(FOV)都做不大,但这不是厂商设计能力不够。
众所周知,目前的主流方案光波导依靠全内反射(TIR)把光关在薄片里传导。光线打在波导与空气的界面上,只有入射角超过临界角θc=arcsin(1/n)的那部分能留在里面,这就给可传导的角度范围划定了一个难以突破的边界。
所以,消费级AR眼镜的FOV长期在30°上下打转,这是材料的折射率决定的。人眼单眼的自然视场大约160°×130°,这中间的差距不是靠努力能弥补的。

痛点二:全彩
上面提到的光波导方案还有一个限制:它只是单色光的上限。
树脂和玻璃的问题不是“视场角小一点”,是单层全彩被压到了十几二十度。厂商没办法,只能把RGB拆成三层分别做波导再叠起来。三安光电技术中心总经理王笃祥曾在《中国电子报》的专访里表示:传统玻璃经过三层堆叠,视场角也就40°左右。
碳化硅做的不是“把天花板抬高一点”。它更像是把全彩这道枷锁直接摘掉了。

痛点三:成本
2024年9月,Meta在Connect大会上拿出了行业标杆——Orion原型机,约70°视场角、98克,碳化硅波导配JBD的三片式全彩LEDoS。Meta官方博客深情写道:“ForOrion,field of view was our holy grail."(对 Orion 而言,视场角是我们梦寐以求的圣杯)
然后呢?据外媒TrendForce估算,这副眼镜单是生产成本就接近1万美元,电池续航2小时,且没有量产计划。
另外,当Meta团队2020年7月把碳化硅波导定为Orion最终方案时,全球产业链都没有“光学级碳化硅制造”的设备与工艺,最后是Meta跟晶圆厂一起开发斜面蚀刻设备、从头搭产线才跑通。
也就是说,这条路三年前还是造不出来的状态。

值得一提的是,国内这一年的进展其实快得多。
作为行业龙头,歌尔光学今年1月在SPIE首发的F50Se用折射率2.65的碳化硅做基底,单片全彩做到50°,配0.75cc全彩小型化LCoS光机,入眼亮度1500nits以上。歌尔官方表示:行业主流采用的玻璃基底折射率天花板约2.0,导致单片全彩波导的视场角难以突破30°。

注:表内FOV为厂商标称或整机实测口径,两者不可直接互比——CorayAir2的30°是整机实测,还受光机出射角约束,其余为模组标称。慕德微纳入眼亮度为单一信源数据,暂不列入。
瑞声科技这边,2025年11月已把芬兰Dispelix收入囊中,做成光波导IDM。今年1月联合发布的碳化硅方案50°,SiC高端版本到52°,单片3克出头,量产良率稳定在80%以上。据瑞声官方称,该表现优于行业50%的平均水平,现有厂区规划年产能百万片,已在为谷歌、三星供应光波导组件。
痛点三:彩虹伪影(依旧悬着)
对于这件事,Meta的体会是最深的。2019年,Orion团队给扎克伯格做过一次波导方案对比演示。
Meta光学科学家PasqualRivera在2025年3月的官方博文里回忆:“戴着那副多片堆叠的玻璃波导眼镜,像在迪斯科舞厅,满视野彩虹。你根本没在看AR内容。可一旦换上碳化硅那副,像坐在交响乐厅听安静的古典乐。

同样,国内产业链的口径相对要乐观很多。
歌尔官方表示,干法刻蚀配合特殊光栅设计从根本上解决了AR波导中常见的残影和彩虹纹。与此同时,今年8月的一份行业综述写得较为保守:衍射光波导仍存在正反向光栅泄漏,旁观者在强光环境下能看到镜片上的彩色反光,影响隐私显示,仍需进一步工艺优化。
当星球将两句话放在一起时,一个事实就浮出了水面:碳化硅理论上能压缩光在材料中的有效波长、把环境光衍射角挤出人眼观察范围,从而抑制彩虹纹。可是,目前的量产品还没走到那一步。
痛点四:导热
根据《中国电子报》相关报道的数据,碳化硅热导率约490W/m·K,玻璃约1W/m·K,两者差了近五百倍。放到眼镜上,这个数字所带来的真相更加惊人。
要知道,光机和计算单元就贴在智能的镜片边上,而热量则堆在离眼睛最近的地方。在此基础上,传统方案要么走镜腿散热模块、要么上主动散热,代价是重量和复杂度;碳化硅波导片本身就能当散热片用。只要,被动散热够用,那套烦琐的散热就可以省掉,进而解决重量和成本问题。

据星球咨询产业链人士,目前的方案大概率能支撑5000尼特峰值亮度长时间稳定运行。另外,玻璃方案的AR眼镜常因光机发热触发过热保护,被迫降亮度、降刷新率。这个现象很多人遇到过,只是没意识到那是材料问题。
划重点:晶圆尺寸
海外权威媒体曾给过一个折算:面向AR光波导的半绝缘碳化硅衬底,现阶段主流是6英寸,单块晶圆只能做2副AR眼镜波导镜片;8英寸片可供4副。
这个数字解释了为什么所有人都在抢12英寸。
按行业技术分析文章的口径,12英寸晶圆能切到8–10副(该数字尚无厂商公开确认),国碳半导体则称12英寸相较6英寸原料成本下降50%–60%。
毫无疑问,目前的全行业产线都已经在铺开,具体如下:
歌尔奥来光学总投资32.8亿元的12英寸透明衬底晶圆项目在上海临港投产,歌尔光学位于临港的国内首条12英寸晶圆DUV光刻刻蚀量产线也已建成;蓝特光学今年6月募资超5亿元,达产后新增5万件12英寸碳化硅晶圆产能;国碳半导体2025年制成12英寸高纯SiC单晶,优等品良率突破80%。
材料换了,工艺路线也得跟着换。学过物理的同学都知道,碳化硅硬度仅次于金刚石,纳米压印压不出精密光栅,必须转半导体级刻蚀。在这个环节,歌尔走干法刻蚀路线,瑞声则用等离子刻蚀,广纳四维给Coray用的是DUV光刻加反应离子刻蚀。
重点关注:另一条产业链
事实上,碳化硅本来是功率半导体的材料。
按富士经济的公开内容来看,天岳先进在导电型衬底全球市占27.6%、8英寸衬底51.3%,天科合达约17.3%,中国厂商合计超过44.9%(机构口径有出入,天岳招股书按2024年销售收入的另一口径为全球第二、16.7%)。
看到了吗?这条产线是新能源汽车先养起来的,AR其实是这条产业链的第三个乘客。后来者的好处很简单,不用从零建衬底产能。
100吨材料的意义
再回到开头那个问题,咱们可以试着算一下。
先来个实例,广纳四维给CorayAir2做的碳化硅波导单片,0.7毫米厚、4克重。这是目前唯一量产落地的消费级SiCAR眼镜的实测值,不是样品参数。
一副眼镜两片,重8克。100吨是1亿克。除一下的结果是1250万副。不过,这在现实中根本做不到,中间至少还有三个环节需要细算。
第一层在切片:碳化硅由于硬度问题,自身难切也难磨。英飞凌曾表示,传统往复式金刚石线锯,切割环节材料利用率只有50%,再经研磨抛光,总损耗可到75%。按50%算,1250万副剩625万副。
如此来看,这也是激光切片设备现在被盯上的原因。南京大学修向前教授团队给过一个对照:一根20毫米晶锭,线锯切350微米片出30片,激光切片出50片以上;若再把单片减薄到200微米,同一根晶锭能出80多片。料还是那堆料,产片率差一倍多。
第二层在形状:圆晶圆切不出方镜片,所以边角料完全不能用。所以行业里那句“6英寸只能做2副”的论点并不夸张,因为它本身就包含了损耗,它比按面积粗算要低不少。
第三层在良率:刻蚀、镀膜、贴合、模组封装,每步都在损失原材料。
最后,一个100吨项目满产,量级其实落在几百万副。当然,如果激光切片和12英寸同时跑通,乐观口径或许摸到千万副。(以上为本文依据公开物性参数与厂商标称值做的量级测算,非厂商口径,且假设这100吨全部用于波导片)
此时,如果大家对照一下就知道该数字意味着什么:WellsennXR曾预测2030年全球AI眼镜出货8000万副。一个满产的100吨项目,可能是整个行业大盘的5%–10%。
写在最后
当我们把国内外在一年里动作连起来看时,下一代波导的形态已经隐约可见:碳化硅衬底、半导体级刻蚀光栅、Micro-LED光机。在这个新领域中,Meta用Orion验证了上限,国内厂商在把产线和良率补上。
如果你要问理论上限是多少?那按上面那条公式,碳化硅的单色极限应该在100°量级。下一个问题,这么大的技术进展,目前做到什么程度了?
据星球了解,成都光屿高维旗下 Coray 于 2025 年 7 月发布 Coray Air2,整机重 49 克,开发者版首发价 4999 元。其采用广纳四维 C45C 碳化硅刻蚀全彩波导,搭配 JBD 蜂鸟全彩 MicroLED 光机;单片波导约 0.7mm、4g,透过率 90%,峰值入眼亮度 6000nits。它是目前公开信息中较早量产开卖的消费级碳化硅波导 AR 眼镜。秋果计划也发布过搭载碳化硅光波导的 Wigain Omnision 开发者版。
重点来了:它的视场角是30°,分辨率640×480。
这就是现在真实的距离:材料把天花板顶到了100°,量产品停在30°。
这中间差的不是设计,而是三个核心问题:晶圆尺寸能不能从6英寸推到12英寸;刻蚀良率能不能稳定在80%以上;Micro-LED能不能把亮度堆上去同时还把成本压下来。
眼下,多数SRG衍射光波导方案的光学效率仍在个位数百分比,这个数字反过来对光机亮度提出了极高要求。
据WellsennXR的数据来看,2025年全球AR眼镜销量110万台,同比翻倍,预测2030年全球AI眼镜出货有望到8000万副,碳化硅波导镜片2027年出货接近50万片、2030年有望700万片。台州那个2028年的100吨,对地方项目来说份额不算小;对整个行业来说,还需要更多技术攻关才能把AR眼镜做到千万副级别。
文 / R星人
(文中未注明图片均来自网络)
原文标题 : 浙江该地年产100吨碳化硅,竟只能造这些AR眼镜?
(来源:维科网)

相关推荐
-
衍射光波导的四次跃迁: 从“能显示”到“能量产”
摘要:2026年是SRG衍射光波导的产业化分水岭。行业依托四条并行技术通路持续突破,逐层打通量产、精度、视场、画质四大核心瓶颈。 头部厂商产能集中爬坡,百万片级量产能力成型,SRG正式告别单点技术验证
-
全球XR出货增长35.3%,两条赛道呈现真实增量:VRAR星球本周观察
本周XR行业的新闻涉及市场数据、硬件更新、技术进展、隐私合规、应用落地和企业战略调整,基本覆盖了产业链的主要环节。 结合公开信息和IDC数据来看,XR行业已经走过早期普遍上涨的阶段,进入分化更明显、发
-
光粒科技完成新一轮Pre
01?光粒科技完成新一轮Pre-B轮融资? 粤科金融与维度资本参投 据IT桔子数据库2026年9月10日收录信息,消费级AR智能运动眼镜品牌光粒科技(杭州光粒科技有限公司)完成新一轮Pre-B轮融资,
-
魔珐科技与雷鸟创新达成战略合作,推动端到端具身交互智能进入AR眼镜
据魔珐科技公众号消息,近日,魔珐科技与雷鸟创新(RayNeo)正式达成战略合作。双方将结合雷鸟创新在消费级AI+AR眼镜领域的产品能力与魔珐科技在端到端具身交互智能领域的技术积累,共同探索新一代AR交
-
【三分钟周刊】雷鸟AR眼镜iO、闪极Loomos新品即将发布,千问开放AI眼镜生态
XR新品动态 雷鸟AR眼镜新品iO即将发布,采用双目单绿光波导方案 近日《欢迎来龙餐馆》电影全国上映,主演蒋奇明在剧中佩戴雷鸟最新的AR眼镜新品iO出镜,引发讨论热潮。这是雷鸟创新即将发布的轻量化 A
-
【三分钟周刊】4.2万元AI眼镜上市,全彩碳化硅波导眼镜Nimbo X1开启众筹
XR新品动态 ? Caviar推出奢华版Ray-Ban Meta智能眼镜,全球限量24副售价超6000美元 近日,奢侈电子产品定制品牌Caviar推出限量版“Odyssey”系列智能眼镜,以Ray-B
-
天价AR与地摊价AI眼镜,科技圈正在上演什么戏码?
本周,XR业内依旧有很多大事值得分析和分享。总体来看,业内的发展呈现出非常清晰的走势:产品定价走向极端化,隐私争议持续发酵,AI深度嵌入硬件,中国供应链加速走向前台,而资本市场的冷热分化则预示行业进入
-
天价AR与地摊价AI眼镜, 科技圈正在上演什么戏码?
本周,XR业内依旧有很多大事值得分析和分享。总体来看,业内的发展呈现出非常清晰的走势:产品定价走向极端化,隐私争议持续发酵,AI深度嵌入硬件,中国供应链加速走向前台,而资本市场的冷热分化则预示行业进入
-
XR一周大事件:存储芯片面临涨价冲击波,苹果、Meta承压,国产AR眼镜迎成本红利期
过去一周,XR与智能眼镜行业密集释放了多重信号。苹果因成本压力大幅上调产品价格导致市值蒸发1.8万亿元,工信部指导发布《AI眼镜可信视界自律公约》,多款轻量化新品亮相,内容生态持续分化……整个行业同时
-
舜宇12英寸透明衬底晶圆AR眼镜微纳光学产品项目正式投产;本月再次深化与歌尔合作
据中建三局公众号消息,近日,中建三局承建的位于上海临港的舜宇12英寸透明衬底晶圆AR眼镜微纳光学产品项目正式投产,项目总建筑面积约26.1万平方米,是全球少数具备12英寸透明晶圆量产能力的光学Fab工