

前两天,一个在央企做信息化十年的老哥半夜给我发微信:"我们去年砸了三千多万上智能中台,大模型接进去第一天,财务问'上个月利润多少',它甩出三个数,跟三个系统对不上。领导当场黑脸,项目直接砍了。"
我一点都不意外。这两年我看了不下二十家企业的 AI 落地,翻车的姿势几乎一模一样——不是模型不行,是模型"听不懂公司自己的数据"。这句话听着简单,但要把它拆开,里面的水比大多数人想的深得多。
一、卡住的这层,叫"数据编织",但它不是"接个接口"那么简单
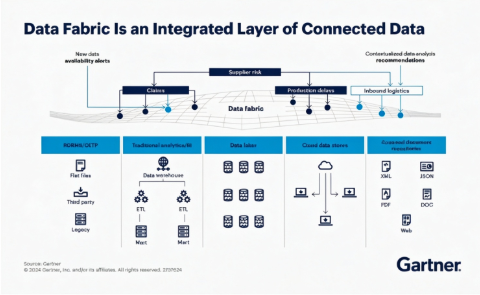
(数据编织是连接数据的集成层 来源:Gartner)
先说人话:数据编织(Data Fabric),是让 AI 能看懂你公司里散落在几十个系统、口径还各不相同的真实数据。但为什么这一层这么难?因为企业数据面前横着三座山——
· 散:财务一套 ERP、生产一套 MES、营销一套 CRM,数据像烟囱一样互不说话;
· 脏:同一个"利润",财务按会计准则算、业务按考核口径算,出来的数能差出一辆宝马;
· 变:业务今天调个口径、明天并个表,昨天对的"标准答案"今天就废了。
大模型原生是接不进这种环境的。大家常用 RAG 把文档喂给模型,但 RAG 检索回来的是"文档片段",不是"业务语义"——它根本不知道你们公司"利润"到底算哪个口径、取自哪张表。所以才会一问就甩三个数。
我最近跟的一家北京公司数巅科技,有一组数据值得掰开看(以下为其商业计划书披露、未审计):
· 自研的 X-Engine 语义引擎,把多源异构数据统一后,大模型"取数准确率干到 99%";
· 同样跑一遍分析,Token 消耗能压下来 60% 以上;
· 一套私有化部署,单卡就能跑百亿级模型,数据不出域。
但 99% 不是"模型更聪明"四个字能解释的。它的根,是 X-Engine 在底层建了一层"语义层 + 主动元数据":把每个指标的业务定义、来源系统、血缘关系固化下来,AI 取数时先过语义层、再下钻到真实库表。等于给大模型配了个"公司数据的活字典"。没有这层字典,再大的模型也是瞎子摸象。
那 Token 降 60% 又是怎么来的?不是把模型压缩了,而是语义层缓存了"指标—数据"的映射,AI 不用每次把整库 schema 几千行硬塞进上下文窗口;同一个"本月利润"问第十遍,底层只算一次。这 60%,本质是工程架构省出来的成本,不是 prompt 技巧。对一家天天跑经营分析的企业,这部分推理账单能砍掉一大半。
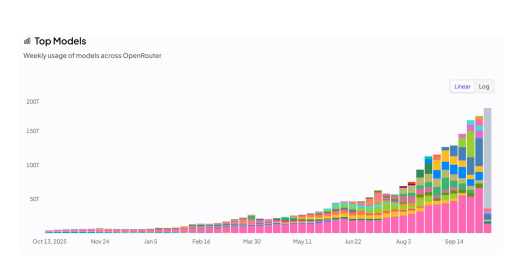
(全球顶尖模型的合计 Token 使用量持续高增 来源山西证券研究所)
二、你可能不知道:国内外产品力,差在"四层栈"没对齐
把企业 AI 落地拆开看,其实是四层:数据编织层→ 语义模型层 → 智能体编排层 → 决策应用层。海外这条线早跑通了——数据虚拟化、语义层目录在国外被验证了一二十年;而上层的决策执行,已经把"对话"升级成"可执行决策流",按业务价值收费、不按 Token 收费,所以海外做决策执行的标杆毛利能到 82%。
回到国内横向比,把数巅摆进去,差距和卡位就清楚了(以下按玩家类型划分,非点名):
· 头部云厂商(以数据云和算力为核心打法的一类):强在数据云和卖算力,但方案深度绑定自家云,本质是"云消耗"逻辑——你要把数据搬进它家湖仓,它才顺。央企、金融"数据不出域、多源异构"的场景,这套基因天然不中立,毛利也结构性偏低(行业普遍三十几)。
· 专业数据底座厂商:数据底座这一层的技术头部,但 Agent 执行层是短板,AI 落地到"替你下决策"还差一口气。
· 垂直决策 AI 厂商:决策 AI 方向上的直接对手,但语义编织、跨源中立这块偏薄,更偏"给场景训模型"。
· 数巅:四层全栈都齐,且不做云、不绑云,卡在"数据→决策"的执行层,又拿了多项企业资质认证项,并数次主导/参与国家与行业标准制定及认证。
这里有个真正关键、但少有人点破的判断:企业 AI 的利润池,正在从"数据管道"迁移到"决策执行"。数据管道(存数、搬数、算数)壁垒低、容易价格战;而决策执行(让 AI 直接进你的业务流程、形成闭环、按效果计费)壁垒高、能价值定价。数巅押注的,正是这道迁移。
三、为什么头部云厂商抄不走这一层
很多人会问:头部云厂商那么强,数巅凭什么?答案不在技术难度,在"中立"是战略选择、不是功能按钮。
云大厂的核心诉求是卖云,所以它巴不得你把全公司数据搬进它家湖仓——这跟"不搬数据、数据不出域"的企业诉求是拧着的。数巅反过来,做的是"轻量语义 + 不搬数据":数据原地不动,只在上面盖一层语义和编排。这一来合规省心、二来不锁生态,央企和金融才敢用。
更硬的一道门槛是信创和私有化。这不是"做个功能"就能补的,企业资质是合规准入证。云大厂的公有云基因,在"全栈信创、内网私有部署"的硬指标前天然吃亏。这也解释了为什么数巅签约数十家头部央企和世界 500 强:不是它便宜,是它是少数能过这道门的。
再往下看一层,"数字员工"(AskRUI / AskBI / AskDoc / AskDeal)的本质,是把企业的"软件预算"变成了"数字劳动力预算"——你买的不是一套 BI 工具,而是一个能顶半个分析师的岗位。这就是为什么它的天花板不是 SaaS 订阅费,而是人力成本替代。
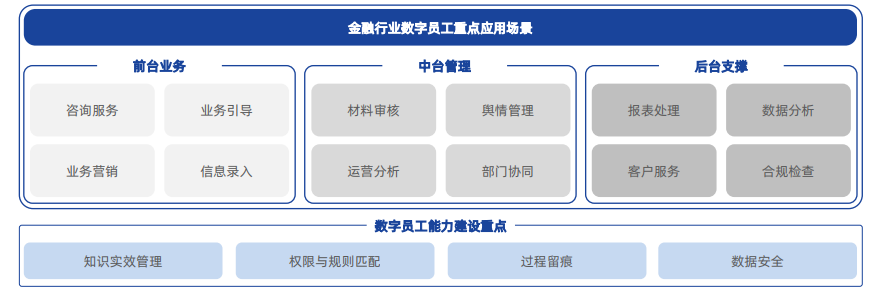
(金融行业数字员工重点应用场景 来源:贤牛研究院)
四、更关键的一个数字:蓝海窗口
更关键的是一个数字:国内"大模型驱动的决策智能"市场,Top5 加起来才占 45%(灼识咨询),最大玩家也就 10% 出头(头部单一厂商 10.2%),赛道年增 57%(2025–2030 CAGR,灼识咨询)。说白了,在"数据→决策"的执行层,国内还是一片蓝海,谁先把四层栈铺齐、又把信创准入证拿全,谁吃肉。
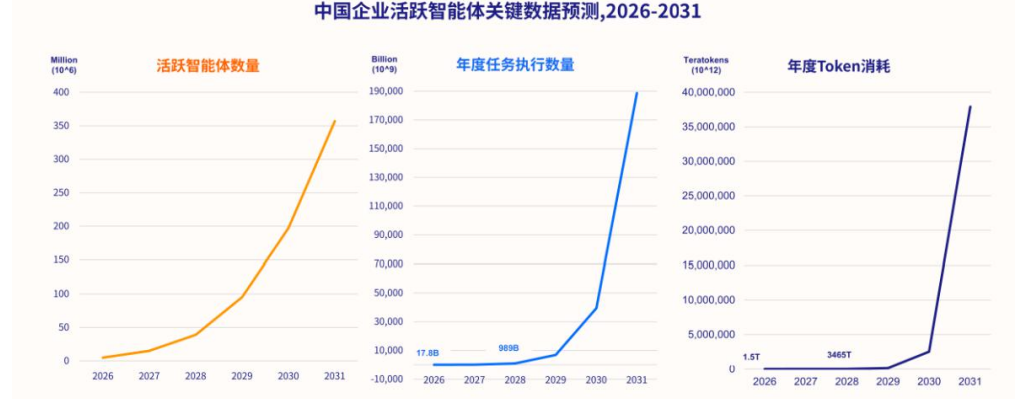
(2026-2031 年中国企业智能体市场将迎来陡峭的增长曲线 来源:山西证券研究所)
五、三条马上能落地的建议
如果你是企业里负责 AI 落地的人,三件事现在就能做:
别一上来追最大的通用模型,先看"取数准不准"——这是 AI 能不能被领导信任的生死线,比参数量重要十倍。
数据别大搬特搬,优先做"轻量语义 + 不搬数据"的架构,合规和成本两头省,也别被云大厂"搬进来才顺"的话术带偏。
选供应商看一条:它能不能进你的决策流程、形成闭环,而不是只给你一个聊天框。能进流程的,才能给"决策执行"费用。
六、资本早已用真金白银投了票
其实从一级市场看,资本早已用真金白银投了票——数巅已连续完成多轮数亿融资,不久前披露的融资由中国中车、中石油昆仑资本、中关村科学城、迎驾贡酒、财鑫资本等产业与金融资本联合投资,君联资本等老股东连续多轮追加。产业资本和国资进场,本身就意味着"数据编织 + 决策执行"这条中立路线,在央企、制造的硬场景里被认定跑得通。
再叠加前文那道蓝海窗口:决策智能 Top5 才占 45%、年增 57%,谁先把四层栈铺齐、又把信创准入证拿全,谁就是大厂抄不走、却争着要的稀缺资产。
